2つ以上の構造(混構造)がある場合の耐用年数(木造建物にRC造の車庫が附属する場合など)
この記事の結論
1つの建物に2つ以上の構造がある場合でも、構造ごとに耐用年数を分けられるのは、①構造別に区分でき、かつ②それぞれが社会通念上別の建物とみられる場合に限られます(耐用年数の適用等に関する取扱通達1-2-2)。それ以外は、主要柱・耐力壁・はり等の主要部分の構造で判定した1つの耐用年数を、建物全体に使います(同1-2-1)。
こんにちは。大阪府柏原市を拠点に、大阪府内外の不動産オーナーを支援している税理士の平川(@asse_t_ax )です。
建物の謄本をみると、建物の「構造」が記載されています。
「構造」には、木造や鉄骨(S造)、鉄筋コンクリート(RC造)などだけでなく、まれに木造の建物にRC造の車庫(ガレージ)が付属しているケースなども。
このように、1つの建物に異なる種類の構造が組み合わされたものを「混構造」といいます。
では、「混構造」の建物の法定耐用年数はどのように考えたらいいのでしょうか。
混構造のパターン
よくある混構造の建物としては、下記のようなものが考えられます。
【混構造のパターン】
- 木造建物にRC造のガレージが附属
- 地下室のある家
- アパートの外部階段やエレベーターのシャフトのみS造またはRC造
- 1階はRC造、2階は木造の住宅
- 低層階はS造やRC造、高層階は木造のビル
不動産投資で一番多いのは、「木造住宅にRC造のガレージが附属するケース」や「高層階のみ木造のビル」。
RC造のガレージ付き住宅は傾斜地に建つ住宅などでよく見られますね。
また、「低層階はS造・高層階が木造で構成されたビル」は、建物全体の重量を軽量化でき、建築コストを抑えられるメリットがあります。
混構造の耐用年数の判定方法
混構造の場合、下記の要件をすべて満たすときに限り、構造ごとに区分して、それぞれの構造の耐用年数を使います。
要件を満たさないときは、「主要な構造による耐用年数」を建物全体に使うことになります。
- 構造別に区分可能
- 社会通念上別の建物
「構造の判定方法」については、国税庁からアナウンスされていますので、確認しておきましょう。
『耐用年数の適用等に関する取扱通達1-2-1』 建物を構造により区分する場合において、どの構造に属するかは、その主要柱、耐力壁又ははり等その建物の主要部分により判定する。
『耐用年数の適用等に関する取扱通達1-2-2』 一の建物が別表第一の「建物」に掲げる2以上の構造により構成されている場合において、構造別に区分することができ、かつ、それぞれが社会通念上別の建物とみられるもの(例えば、鉄筋コンクリート造り3階建の建物の上に更に木造建物を建築して4階建としたようなもの)であるときは、その建物については、それぞれの構造の異なるごとに区分して、その構造について定められた耐用年数を適用する。
構造別に区分っていうのはイメージしやすそうだけど、社会通念上別の建物って??
 大家さん
社会通念上。。。法律解釈ではよくでてくる用語ですね。専門家も実務上とても迷うところではあります。こういう場合は、具体的な事例で検討してみましょう。
 ひらかわ
ガレージ付き木造住宅の場合
ガレージ付き住宅
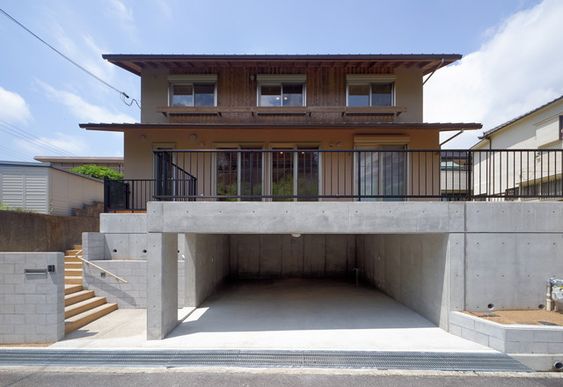
傾斜地でよく見られるガレージ付き住宅では、擁壁部分を利用してガレージを施工。その上に木造建物を建築します。
ガレージ部分はRC造、建物は木造、と構造別に区分することができますね。
つぎに、社会通念上別の建物と判断された場合、建物とガレージ部分で耐用年数を分けなければなりません。
ですが、このケースでは、ガレージと建物が社会通念上別の建物とまではいえないかと思います。
ガレージ部分は、建物の基礎としての役割が強く、建物の補助的な側面がメインといえます。
そのため、今回のようなガレージ付き木造住宅であれば、一律に木造建物の耐用年数である「22年」が適用されると考えられます。
低階層はRC造、高階層は木造のビルの場合
RC造と木造の混構造ビル
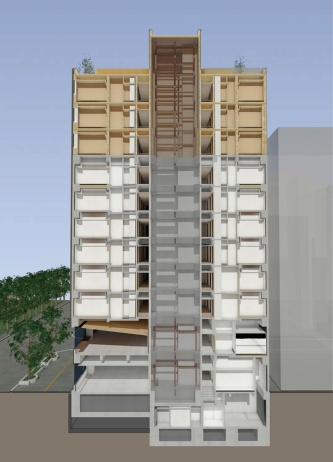
1階から8階までがRC造の事務所用で、9階から11階までが木造の住居用のビルのケースではどうでしょうか。
階数によって、構造はRC造と木造に明確に分離可能。
また、RC造と木造部分では「事務所用」と「住居用」で分かれており、社会通念上別の建物といえるでしょう。
このケースでは、1階から8階は「50年」、9階から11階は「22年」の耐用年数が適用されます。
内部造作を施した場合
RC造の自社ビルのうちワンフロアを和風様式に変更するために、木造の「内部造作」を施した場合などはどうでしょうか。
「内部造作」とは、新たに壁を作り部屋数を増やしたり(または減らしたり)、クロスの貼替え、ドアなどの建具の取替などの内装リフォームのこと。
「内部造作」は、建物の構造(主要柱や耐力壁)には影響をあたえません。
そのため内部造作を行うことによる耐用年数は、建物と同様の耐用年数を使用することになります。
例外として。
電気工事や水道設備などの附属設備に該当するものは、建物とは異なる建物附属設備の耐用年数を採用します。
参考裁判例(平成11年8月27日裁決)
この裁決の要点
- 結論
- 「RC造のもの」の耐用年数による(納税者の主張は認められなかった)
- 建物
- 会社の社宅(2階建)。耐力壁だけがRC造の「壁式構造」で、柱・梁はなく、床と室内の階段は木造、屋根は木造住宅と同じ瓦葺き
- 争い
- 当時の法定耐用年数60年(いまの住宅用RC造は47年)は長すぎるとして、会社が見積もった40年への短縮を国税局長に申請したが却下され、税務署からも60年で更正された
- 出典
- 国税不服審判所 平11.8.27裁決(裁決事例集No.58 161頁)
納税者の主張
- RC造なのは外壁と内壁の一部だけ。床・階段は木造で、RC造と木造の「折衷」
- 登記簿の構造ではなく、建物の実体で判断すべき
- RC造と決めつけられない建物は、耐用年数を見積もるべき
税務署の主張
- 構造は、主要な柱・耐力壁・梁で判定する
- 耐力壁がRC造。木造の部分は内部造作にすぎない
- 壁式は費用を抑える工法。RC工事の費用の割合が低いことは、見積もりの理由にならない
審判所の判断
建物の構造は、主要な構造体で判定する。屋根や内部造作は木造が主体でも、主要な構造体である耐力壁がRC造なので「RC造のもの」に当たる。
裁決の全文要旨を読む
- 本件建物の構造様式等は、耐力壁がRC造で、柱及び梁が無く壁面で荷重を支えている壁式構造。屋根は瓦葺き、外壁はアクリル系塗料の吹き付け、窓はアルミサッシを使用し、床は板張又は畳敷で、室内の階段は木造である。
- 「納税者」:本件建物は、不動産登記簿上「RC造、瓦葺、2階建、共同住宅」となっているが、いわゆる「総鉄筋」と言われるものではない。
RC造となっているのは、外壁及び内壁の一部だけ。
1階床全面、内壁の一部、階段等は木造。また、屋根も一般木造住宅と同じ瓦葺きであり、その構造様式は、RC造と木造との「折衷様式」となっている。 - 「納税者」:本件建物は一般に「壁式構造」と呼ばれ、この製作方法は、柱・梁を使用せず、鉄筋コンクリートの壁を組み立てたものである。
RC造のものとは言え、構造体部分に旧来の木造住宅の製作方法も随所に採り入れた折衷方法であり、このような建物まで別表一において考慮しているとする明文の規定はない。
構造体が本件建物のようにRC造と木造との折衷様式になっているものにまで、別表一における「SRC造又はRC造のもの」の耐用年数を適用することには無理がある。
不動産登記簿上の構造にとらわれることなく、建物の実体に即して判断すべきは自明の理。
本件建物のように構造体を一義的に「RC造のもの」と決めつけることができない建物の場合には、別途、耐用年数の見積りが必要である。 - 「税務署」:耐用年数の判定に当たり、建物を構造様式により区分する場合において、どの構造様式に属するかは、一般的にその主要柱、耐力壁又は梁等その主要部分により判定することになる。
本件建物は、その構造の主要部分である耐力壁がRC造であり、木造建物の製作方法は主に内部造作に採り入れられたもので、建物の構造体を構成するものとは認められない。 本件建物の構造様式は、RC造と木造との折衷様式ではなく、「RC造のもの」と判定するのが相当。
本件建物のような「壁式工法」は、経済性を目的としたものであり、おのずと建築価額全体に占める鉄筋コンクリート工事価額の割合は低下するものと考えられる。
鉄筋コンクリート工事価額以外の内部造作等に投下する資本が相対的に増加すれば、その割合は低下することから、価額割合が低いとの理由で耐用年数を見積もることは妥当性に欠ける。 - 「審判所」:税法上、建物の法定耐用年数の算定において、その構造体が中核となっている。
構造様式の判定においても、その構造体に着目して判定するのが相当。
社会通念上、建物の構造様式は主要構造部により判定することとされていることからすれば、本件建物は、屋根を含め内部造作には、木造が主体となって構成されていることが認められる。
しかし、主要構造体である耐力壁が鉄筋コンクリートで造られていることから、別表一に掲げられている「RC造のもの」に該当するというべきである。
この裁決の結果は妥当だと考えます。柱や梁がない壁式構造なら、主要な構造体は耐力壁だけ。そこがRC造なら、床や階段に木を使っていても建物はRC造です。
ひらかわ
また、本件は納税者が自社で独自に耐用年数を見積もっていたため、耐用年数を短縮するための客観的な証明資料としては弱かったと考えられます。鑑定士などに耐用年数を算定してもらうくらいのことは必要でしょう。
なお、法定耐用年数より短い耐用年数を使いたいときは、所轄の税務署を経由して国税局長の承認(耐用年数の短縮の承認)を受ける必要があります(法人は法人税法施行令57条、個人は青色申告者に限り所得税法施行令130条)。本裁決も、この承認の申請が却下されたことを争った事案です。
まとめ
2つ以上の構造がある建物の場合、耐用年数の判定には注意が必要です。
構造別に異なる耐用年数を使用するためには、
- 構造別に区分可能
- 社会通念上別の建物
の2つの要件を満たす必要があります。
混構造のパターンは、十人十色ですので、ケースバイケースで十分に検討する必要があります。
よくある質問
Q1. 登記簿の構造が「RC造」なら、必ずRC造の耐用年数になりますか?
A. 登記簿の記載だけで決まるわけではありません。主要柱・耐力壁・はり等、建物の主要部分の構造で判定します(耐用年数の適用等に関する取扱通達1-2-1)。本記事で紹介した裁決でも、審判所は主要な構造体である耐力壁に着目して判断しています。
Q2. 木造住宅の下にRC造のガレージがある場合、ガレージ部分だけ耐用年数を分けられますか?
A. 構造別に区分できても、ガレージが建物の基礎や補助的な部分にとどまるときは、社会通念上別の建物とまではいえず、建物全体に木造の耐用年数を使うと考えられます。建物の実態によって判断が分かれるので、個別に検討が必要です。
Q3. 構造は同じで、階によって用途が違う建物はどうなりますか?
A. これは構造ではなく用途の問題です。建物の一部に特別な内部造作をして別の用途に使う場合は、用途ごとに耐用年数を分けられます(同通達1-2-4)。ただし、車庫・機械室・電気室など建物の機能に必要な補助的な部分は、主たる用途の耐用年数を使います。
ご相談・お問い合わせ
不動産オーナー専門の税理士事務所です
顧問契約のほか、相続・贈与やセカンドオピニオンなど、単発のご相談も承っています。ご面談はオンラインで、全国に対応しています。