固定資産税清算金って?売主は収入。買主は取得価額に。
この記事の結論
固定資産税清算金は、税金そのものではなく売買代金の一部です。売主は譲渡価額(売却収入)に含め、買主は経費にせず土地・建物の取得価額に含めます(東京地裁平成25年10月22日判決)。消費税は、建物に対応する部分が課税、土地に対応する部分が非課税です。
こんにちは。大阪府柏原市を拠点に、大阪府内外の不動産オーナーを支援している税理士の平川(@asse_t_ax)です。
不動産を買ったり、売ったりしたときに、「固定資産税清算金」というものが発生することがあります。
「固定資産税清算金」は、不動産を売買するときの慣習として行われるもの。
よくわからないけど、固定資産税の一種だし、払ったら経費にしていいんですよね?
 大家さんA
残念ながら、固定資産税清算金は経費にできません。
固定資産税清算金って、名前からして難しそうで、よくわからずに払っている人は多いです。
詳細について、これから解説していきますね。
 ひらかわ
固定資産税の納税義務者
「固定資産税清算金」を理解するには、「固定資産税の納税義務者」について確認する必要があります。
(地方税法)
第359条
固定資産税の賦課期日は、当該年度の初日の属する年の1月1日とする。第343条 1 固定資産税は、固定資産の所有者に課する。2 前項の所有者とは、土地又は家屋については、登記簿又は土地補充課税台帳若しくは家屋補充課税台帳に所有者として登記又は登録されている者をいう。 第349条
基準年度に係る賦課期日に所在する土地又は家屋に対して課する基準年度の固定資産税の課税標準は、当該土地又は家屋の基準年度に係る賦課期日における価格で土地課税台帳等又は家屋課税台帳若しくは家屋補充課税台帳に登録されたものとする。
つまり、「固定資産税の納税義務者」は、その年の1月1日に固定資産を所有している人に課税するよ。ということです。
固定資産税清算金とは
じゃあ、1月2日に固定資産を売却しても1年分の固定資産税を払わなきゃダメなんですか?
大家さんA
その通りです。
でもそうすると、年末に売った人と1月2日以降に売却した人とで、不平等が生じますよね。
その不平等を調整するのが「固定資産税清算金」になります。
ひらかわ
固定資産税清算金は、固定資産の売却時期による不平等を解消するためのもの。
売買代金とは、別途精算することになります。
たとえば、2020年6月1日(うるう年)に土地を売却。
売却金額1億円、年間の固定資産税が150万円とします。
その場合の売主と買主の固定資産税清算金の負担額は下記のとおり。
【計算式】
売主 1,500,000 × 152日 (1月1日~5月31日)/ 366日 = 622,951円
買主 1,500,000 × 214日 (6月1日~12月31日)/ 366日 = 877,049円
合計 622,951 + 877,049 = 1,500,000円
※計算の起算日は、4月1日とすることもありますが、ここでは1月1日を起算日にしています。
契約書上の記載
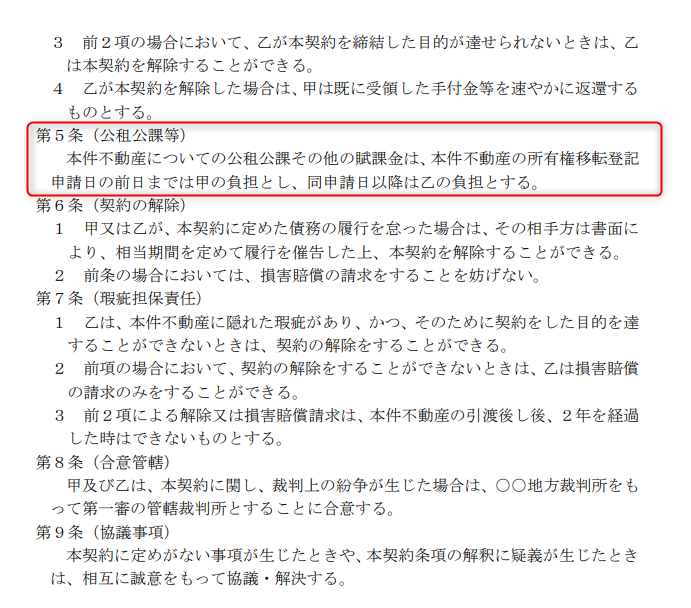
固定資産税清算金の契約書記載項目
上記画像の赤枠が、いわゆる固定資産税清算金に相当する項目。
上記画像は、起算日の記載がありませんが、後でもめる原因となるので、起算日の記載があるかどうか確認しておきましょう。
起算日の記載がない契約をよく見かけます。
必ず確認しましょう。
ひらかわ
不動産売買が親族間などの場合
不動産の売買が、同族会社や親族間の売買の場合。
公租公課等を別途負担しないことを契約書に定めておけば、固定資産税清算金をやり取りしなくても問題はありません。
!!注意!!
親族間売買などで、契約書のテンプレートをそのまま使用しているケースは要注意。
売買日以後の公租公課等を買主が負担すると契約書に記載があるにもかかわらず、固定資産税清算金の負担がなければ、かなりの確率で税務署から電話がかかってきます。
固定資産税清算金の税務上の取扱い(売主側)
結論、固定資産税清算金は「譲渡価額」に算入されます。
大半の人が、「固定資産税の過払い金の返金」と勘違いするのか、譲渡価額に算入することを忘れがちです。
固定資産税は、本来1月1日時点での不動産保有者である売主が負担すべきもの。
ですが、前述のとおり売却時期の違いによる不平等をなくすために、慣習として、引渡し日以降の固定資産税相当額を買主が負担することにしているのです。
固定資産税清算金は、不動産の売買金額とは別途精算します。
譲渡所得の金額を計算する際に、不動産売買契約書に記載されている売買金額に固定資産税清算金の金額を加算することを忘れないようにしましょう。
ひらかわ
消費税の取扱い
固定資産税清算金には、消費税がかかります。
公租公課ではなく、売買金額を構成するものだからです。
しかし、土地の固定資産税に相当する固定資産税清算金には消費税はかかりません。
なお、売主が消費税を納めるのは、課税事業者が事業として建物を売却する場合です。個人のマイホームの売却など、事業として行わない売却は消費税の対象外です。
土地の売買は非課税なので、当然ですね。
ひらかわ
固定資産税清算金の税務上の取扱い(買主側)
固定資産税清算金は、買主側で必要経費に計上することができません。
理由は、売主側と同様です。
固定資産税相当額を負担しているに過ぎないので、土地と建物の取得価額に算入することになります。
また、消費税についても売主側と同様に、土地に係るものは「非課税仕入」。建物にかかるものは「課税仕入」となります。
ただし、建物に対応する部分が課税仕入れであっても、仕入税額控除ができるとは限りません。
- 居住用賃貸建物(アパート・マンションなどで、建物の税抜価格が1,000万円以上のもの)は、令和2年10月1日以後の取得から、原則として仕入税額控除ができません(消費税法30条10項)。固定資産税清算金も建物の購入代金の一部なので、同じ扱いになると考えられます。
- 令和5年10月に始まったインボイス制度により、売主が適格請求書発行事業者でない場合(個人の方からの購入など)は、経過措置の範囲でしか控除できません。
固定資産税清算金の経費性をめぐって争われた判例
買主側が原告となった判例があるので、確認してみましょう。
ひらかわ
この判決の要点
- 結論
- 固定資産税清算金は購入代金の一部で、必要経費にならない(不動産の取得価額に入る)
- 事案
- 買主が、購入時に払った仲介手数料と固定資産税清算金を、不動産所得の必要経費として申告した
- 出典
- 東京地裁 平成25年10月22日判決
納税者の主張
- 仲介手数料と固定資産税清算金は、その年の必要経費になる
課税庁の主張
- どちらも不動産の取得価額に含まれる
- 必要経費になるのは、建物の減価償却費だけ
裁判所の判断
固定資産税は1月1日の所有者に課され、年の途中で売買しても納税義務者は変わらない。清算金は固定資産税ではなく、当事者の合意で払う購入代金の一部なので、必要経費にならない。
判決の全文要旨を読む
- 納税者は不動産購入時に支払った仲介手数料と固定資産税清算金を不動産所得の必要経費として確定申告。
- 課税庁は、これらは不動産の取得価額に含まれ、建物の取得価額に係る減価償却費のみが必要経費になるとして更正処分等を行った。
- 裁判所は、固定資産税等は賦課期日(1/1)における不動産の所有者を納税義務者としており、年の途中で所有者の異動があっても納税義務者が変わることはない。
- 裁判所は、清算金は固定資産税の性質を有せず、当事者間の合意に基づく固定資産税等相当額の支払いは固定資産の購入代金の一部であり不動産所得の必要経費にはならないと判決。
裁判所は、固定資産税清算金の支払いは、売買時期により買主が固定資産税を負担せずに固定資産を購入できるのが不平等であるから、清算金の支払いは一種の調整であるとしています。
「不平等の調整」という観点から、固定資産税清算金は、固定資産の購入の代価の一部に過ぎないと考えられます。
以上から、本判決のとおり、固定資産税清算金は、固定資産税の性格とは異なるため、不動産の取得に要した費用として取得価額に算入されることになります。
まとめ
固定資産税清算金は、固定資産税の性格とは異なります。
売却時期の違いによる不平等の調整に過ぎません。
売主側は、不動産の売却金額に算入され、買主側では、不動産の取得価額に算入されることになります。
よくある質問
Q1. 固定資産税清算金は、買った年の不動産所得の経費(租税公課)にできますか?
A. できません。清算金は税金そのものではなく、売買代金の一部と考えられるため、土地・建物の取得価額に含めます。建物に対応する部分は、減価償却を通じて少しずつ経費になります。
Q2. 売主は、受け取った清算金を固定資産税の払いすぎの返金として扱ってよいですか?
A. いいえ。売買代金の一部として、譲渡所得の譲渡価額(売却収入)に含めます。売買契約書の売買金額だけで計算して、清算金を加算し忘れるケースが多いので注意してください。
Q3. 都市計画税の清算金も同じ扱いですか?
A. 同じ考え方です。都市計画税も1月1日時点の所有者に課税されるため、売主・買主の間でやり取りする清算金は、売買代金の一部として扱います。
ご相談・お問い合わせ
不動産オーナー専門の税理士事務所です
顧問契約のほか、相続・贈与やセカンドオピニオンなど、単発のご相談も承っています。ご面談はオンラインで、全国に対応しています。