【融資対策】倒産防止共済の掛金は「資産計上」しよう(令和6年度税制改正対応版)

こんにちは。大阪府柏原市を拠点に、大阪府内外の不動産オーナーを支援している税理士の平川(@asse_t_ax)です。
なお、令和6年度税制改正により、「解約してすぐ再加入し、掛金を経費に落とす」という使い方には制限がかかりました。本記事はその改正を反映したうえで、資産計上による融資対策を解説しています(改正の中身は次の章で整理します)。
法人であれば不動産賃貸業であっても、「倒産防止共済(経営セーフティー共済)」に加入することができます。
以前、節税の観点から下記の記事をアップしています。
「倒産防止共済で節税??」という不動産オーナーは、ご参考ください。
今回は、「倒産防止共済」の経理方法の違いを利用した「銀行の融資対策」に論点をしぼって解説します。
令和6年度税制改正で何が変わったか
まず、前提として押さえておきたい改正内容を整理します。
- 改正内容:共済契約が解除(解約)された場合、その解除の日から2年を経過する日までの間に再契約して支出した掛金は、損金(必要経費)に算入できない
- 適用時期:令和6年10月1日以後の解除から適用
- 根拠:法人は租税特別措置法66条の11第2項、個人は同法28条第2項(適用時期は令和6年改正法の附則53条・30条)
条文上の言葉は「解約」ではなく「解除」です。中小機構の手続き上の「解約」がこれにあたります。
従来は「利益が出た年に掛金を経費計上 → 赤字の年に解約して益金と相殺」という使い方が節税策として知られていましたが、この改正により解約後2年間の再加入分は経費にならないことになります。
ここでひとつ、誤解しやすい点があります。
「資産計上しているから改正の影響を受けない」わけではありません。
後述のとおり、資産計上の方法であっても、掛金を所得から控除するときは別表四で減算します。この減算こそが、措置法の損金算入の特例(法人=措置法66条の11第1項、個人=同法28条第1項)を適用している処理です。
今回の改正は、その特例を「解除後2年以内の再契約に係る掛金には適用しない」としたものですので、経理方法が経費計上か資産計上かにかかわらず、その期間の掛金は所得から控除できないことになります。
つまり改正で変わったのは「解約と再加入をくり返して掛金を控除する使い方」であって、資産計上によって決算書の利益と資産を厚く見せるという本記事のねらいは、いまも有効ということになります。
解約・再加入を伴う具体的な適用については、当事務所までお問い合わせください。
倒産防止共済の経理方法(2パターン)
倒産防止共済には、「経費計上」と「資産計上」の2つの経理方法が認められています。
「銀行の融資対策」を考えた場合に、どちらの経理方法を選択すべきか。
結論として、私の意見としては、「資産計上」がオススメです。
では、それぞれの経理方法について、くわしく見てみましょう。
「経費計上」する方法について
「経費計上」する方法は、いたって簡単。
倒産防止共済の掛金を、「保険料」として処理するだけです。
仕訳で考えてみましょう。
6月30日に、倒産防止共済を5万円現金で支払った場合。
6/30 (保険料)50,000 (現金)50,000
1行の仕訳をきるだけOKです。
とても簡単ですね。
これなら「経費計上」のほうが経理の負担が少なくていいような気がします。
 大家さん
そうですね。
実務上も「経費計上」を採用している会社が多いと思います。
ですが、前述のとおり倒産防止共済の経理方法としては「資産計上」のほうがいい。ということをのべました。
 ひらかわ
「資産計上」の方法についてもみてみましょう。
「資産計上」する方法について
「資産計上」する方法についても、「経費計上」と同様、仕訳自体はシンプル。
勘定科目は、資産項目である「保険積立金」を使用します。
実際の仕訳は下記のとおり。
6月30日に、倒産防止共済を5万円現金で支払った場合。
6/30 (保険積立金)50,000 (現金)50,000
上記のとおり、仕訳は「経費計上」と同じくシンプルですが、このままでは、支払った倒産防止共済を経費に計上することができません。
そこで、「資産計上」の場合には、もうひと手間加える必要があります。
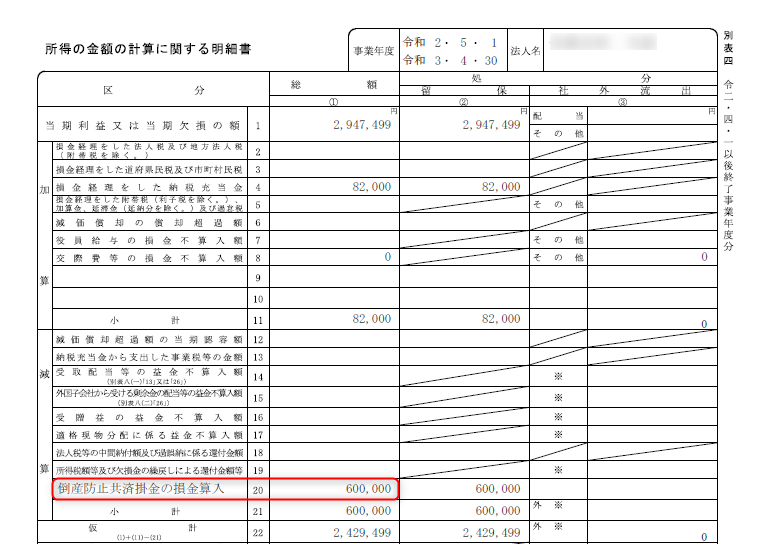
法人税申告書には、法人税を計算するためにさまざまな「別表」という名の計算書が存在します。
そのうち「別表四」と「別表五(一)」というページで、「倒産防止共済を所得から控除してね」という意味の記載をする必要があります。
別表四
「別表四」において、上記の赤枠のように記載することによって、法人税の計算上、会計上の利益から倒産防止共済の掛金を控除して計算されます。
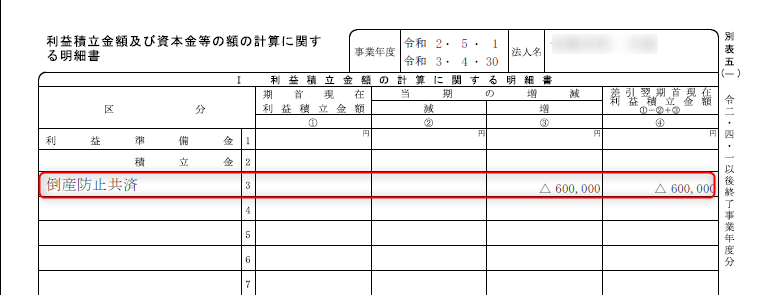
別表五(一)
また「別表五(一)」では、上記のようになります。
このように記載するのは、「利益剰余金が会計上の金額よりも、実際には60万円少ないですよ」という意味合いになります。
ちなみに、「利益剰余金」というのは、法人の設立から現在まで蓄積された利益の累計額のこと。
つまり、「貸借対照表」や「損益計算書」をみただけでは、実際に会社が留保している利益の積立金額は分からないということになります。
「資産計上」と「経費計上」で共通すること
倒産防止共済を所得から控除するにあたって、しなければならない「共通の決まりごと」について。
すでにお伝えしていることとは別に、法人税の確定申告書において、「特定の基金に対する負担金等の損金算入に関する明細書」を作成する必要があります。
この明細書の別表番号は年度で入れ替わっているので注意してください。
【別表番号の対応】
- 令和6年4月1日以後終了事業年度 …… 別表十(七)
- 令和7年4月1日以後終了事業年度 …… 別表十(八)
令和7年4月以後の様式では、別表十(七)は別の内容(特定株式に係る特例)に差し替わっています。番号だけで探すと間違えます。
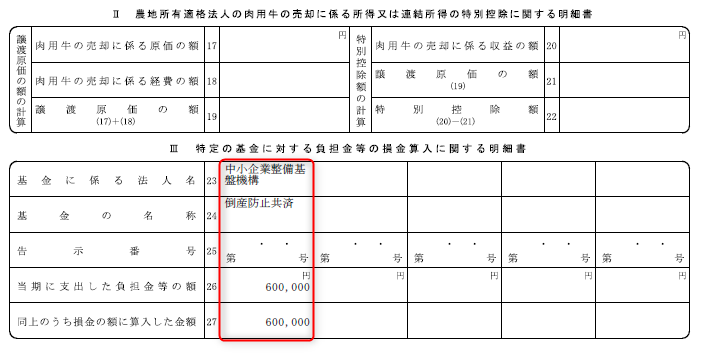
別表十(七)(画像は令和6年4月1日以後終了事業年度までの様式)
難しいことを考えず、上記の赤枠のように記載してもらえれば、大丈夫です。
「経費計上」を選択している場合でも、この別表が漏れると、のちに税務署から修正がはいります。
税理士が作成した申告書であっても、忘れているケースがとても多い項目です。
自身でも別表の提出がされているか必ず確認するようにしましょう。
経理方法の違いが「銀行融資」にあたえる影響
倒産防止共済の掛金を「資産計上」と「経費計上」のどちらの方法を選択するかによって、「銀行融資」にあたえる影響としては、大きく2つあります。
1.利益金額への影響
倒産防止共済の支払額を「経費計上」した場合には、単純に共済金の掛金におうじて利益額が減ります。
一方、「資産計上」する方法では、損益計算書上、利益額は減らず、貸借対照表に記載されています。
「利益は1円でも多く計上する」ということが、「銀行融資」を考えるうえでとても重要。
また、倒産防止共済の掛金を「経費計上」から「資産計上」へ変更することによって、「赤字から黒字」へ転換することにでもなれば、「銀行融資」へあたえるインパクトはさらに大きくなります。
2.資産金額への影響
倒産防止共済は、解約したタイミングで「解約返戻金」がもどってきます。
掛金を納付した月数が40ヶ月以上あれば、自分の意思で解約したとき(任意解約)に掛金の全額がもどってくるという優秀さ。
ただし、掛金の滞納などで機構側から契約を解除された場合は、40ヶ月以上納付していても95%にとどまります(中小企業倒産防止共済法施行令4条)。掛金の払い忘れには注意してください。
解約返戻金があるということは、本来その金額を「資産」に計上すべきものになります。
ですが、「経費計上」の方法を選択している場合には、貸借対照表の資産項目に記載されません。
つまり、解約返戻金が「簿外資産」となってしまうのです。
銀行は、融資対象の会社の決算書のうち、資産の金額も当然ながらみています。
資産は少ないよりも多いほうが、経営の安全度が増します。
資産金額への影響を考えても、「資産計上」の方法を選択したほうが「銀行融資」には有利に働くのです。
不動産オーナーは「資産計上」一択!
不動産投資をすすめていくにあたり、銀行から融資を受け、資産に「レバレッジをきかせる」ことはかならず必要となります。
であれば、決算書の見栄えを少しでもよくしておくことに越したことはありません。
少し手間はかかりますが、倒産防止共済の掛金を「資産計上」するだけで、利益と資産がともに増えるのですから、迷う余地はないかと。
このあたりは、税理士まかせにしていると、ほとんどが「経費計上」になってしまいます。
税理士は、税務のプロであり、融資対策のプロではありません。
「資産計上」する方法は、別表の漏れが発生するリスクがあり、経理の負担も大きい。
そのため安全策である「経費計上」による処理をしがちになってしまうのです。
倒産防止共済にすでにご加入のかたは、ぜひ一度、自身の決算書をチェックしてみてください。
倒産防止共済の掛金を「資産計上」するときの、プチテクニック
倒産防止共済の掛金を「資産計上」するにあたって、「資産の部のどこに表示するか」ということは重要。
掛金の勘定科目は「保険積立金」や「倒産防止共済掛金」とします。
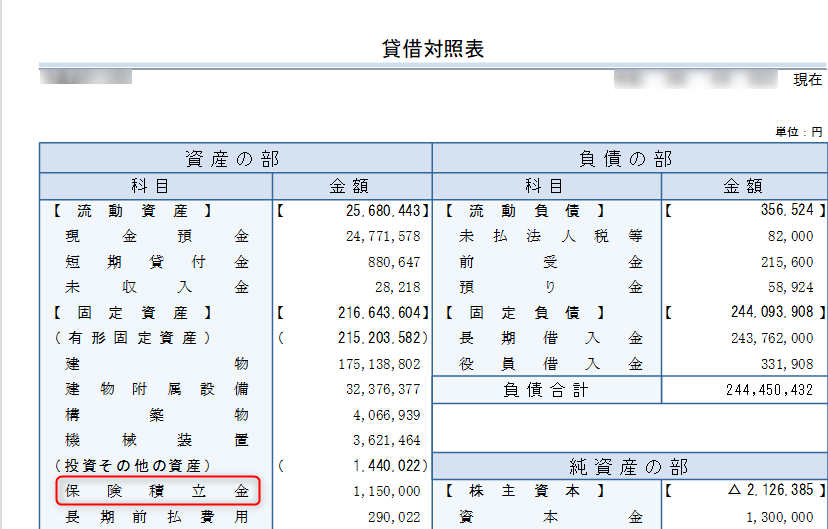
保険積立金を投資その他の資産に表示
通常は、上記画像のように「固定資産の部」である「投資その他の資産」に表示されます。
「投資その他の資産」とは、1年以上現金化されない資産で、不動産などの固定資産に該当しないもの。
これでも問題はないのですが、弊所としては、倒産防止共済を「流動資産」に表示することをオススメしています。
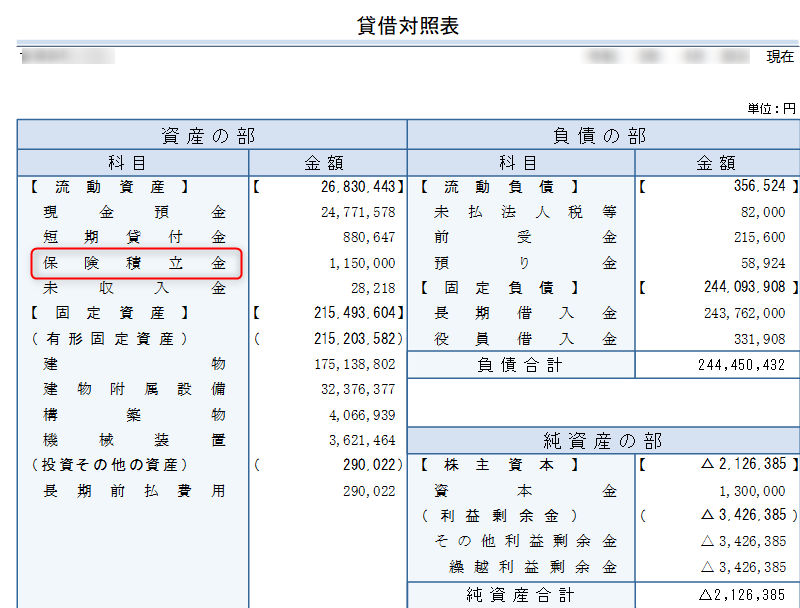
保険積立金を流動資産に表示
「流動資産」とは、短期間で現金化できる資産のこと。
具体的には「1年以内」が目安とされています。
倒産防止共済は、支払期間が3年ちょっと(40ヶ月)あれば、「元金が保証される」という特徴があります。
であれば、会計期間の期末時点で、支払期間が28ヶ月以上あれば、「流動資産」に計上していても問題ないでしょう。
なお、会社法上の会計監査人を置いているような会計監査を受けている規模の会社は、流動・固定の分類について監査法人との事前相談が必要です。ここでの話は、監査を受けていない中小法人を想定しています。
流動資産に表示することのメリットとしては、「流動比率」などの経営指標の数値が改善されることがあります。
資産を短期間で現金化できるということは、それだけ「経営上の安全性が増す」ことにつながりますので、「銀行の融資対策」としても有効です。
すこし難しい話になりましたが、「資産はできる限り上に。負債はできる限り下に。」ということが「銀行の融資対策」として有効であることを覚えておいてください。
まとめ
倒産防止共済の掛金を資産計上することにより、会計上の利益が増え、解約返戻金相当額が簿外資産とならずにすむのですから、不動産オーナーは、面倒くさがらずに「資産計上」での経理処理を心がけてください。
経理方法の違いだけで、銀行の評価に影響があります。
なお冒頭でお伝えしたとおり、令和6年度税制改正により、解除(解約)から2年以内に再契約して支出した掛金は損金算入できないこととされました。「解約と再加入をくり返す使い方」を検討されている場合は、現行ルールに基づく取扱いを必ずご確認ください。
今まで、決算書は税理士任せだった不動産オーナーは、この機会に自身の決算書を見直してみましょう。
ご相談・お問い合わせ
不動産オーナー専門の税理士事務所です
顧問契約のほか、相続・贈与やセカンドオピニオンなど、単発のご相談も承っています。ご面談はオンラインで、全国に対応しています。