個人事業者の『事業承継税制』について解説
こんにちは。大阪府柏原市を拠点に、大阪府内外の不動産オーナーを支援している税理士の平川(@asse_t_ax)です。
平成31年の「税制改正大綱」が2018年12月に発表されましたね。
会社の事業承継対策としては、以前から「自社株の納税猶予制度」があり、平成30年の税制改正により、さらに要件が緩和され、さまざまな会社で利用しやすくなりました。
しかし、個人事業主にとっては、無関係の税制であり、以前から検討事項として挙げられていました。
「平成31年税制改正」では、ようやく個人事業主を対象とした「個人版の事業承継税制」が創設されました(2019年施行)。
今回は、「個人版の事業承継税制」の内容について、解説していきたいと思います。
※ 本記事に関する追記(2026年4月)
事業承継税制の特例措置(特例承継計画の提出に基づく相続税・贈与税の納税猶予)は、本記事の執筆時点以降、特例承継計画の提出期限・適用期限が複数回延長されています。最新の期限や提出様式は中小企業庁・国税庁で都度更新されているため、適用を検討される場合は最新情報をご確認ください。
また、対象会社・後継者の要件、納税猶予の取消事由等の実務取扱いも通達・FAQの更新が続いています。具体的な適用判断については、当事務所までお問い合わせください。
制度創設の背景
個人事業主が後継者へ事業を引き継ぐにあたって、問題とされていたのが「人の承継」と「資産の承継」でした。
今回の改正は、上記の問題のうち「資産の承継」について対応するための制度となっています
個人事業主の事業承継は、建物や土地などの「事業用資産」を個々に後継者へ承継しなければならず、その時の税負担がネックとなっていました。
中小企業庁が公表している『事業承継ガイドライン』によると、個人事業主が保有する事業用資産の構成は、「土地」と「建物」が6割超を占めているというデータが出ています。
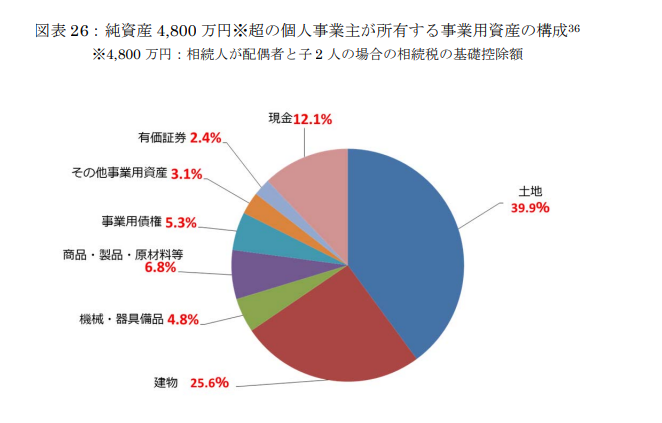
「参考」中小企業庁『事業承継ガイドライン』
そうしたことを背景として、事業用資産を後継者へスムーズに移転することにより、個人事業主の廃業を防止するため「個人版の事業承継税制」が創設されることとなりました。
個人版事業承継税制の内容
「個人版の事業承継税制」も「法人の自社株納税猶予制度」と同様に、適用できる期間が設けられています。
適用期間は「平成31年1月1日から平成40年12月31日」(※その後、令和3年度・令和6年度税制改正で延長されています)までの10年間で、そのあいだに生じた「相続・遺贈」が対象となります。
なお、この税制の適用を受けるためには、
- 事前に「承継計画」を都道府県に提出
- 相続後に認定を受ける
といった手順を踏む必要があります。
【承継計画とは】
「認定経営革新等支援機関」の指導等を受けて作成された対象となる事業用資産の承継前後の経営見通し等が記載された計画
この承継計画も自社株納税猶予制度と同様に提出期限があり、「平成31年4月1日から平成36年3月31日」(※その後、税制改正により提出期限が複数回延長されています。最新の期限は本記事冒頭の追記および中小企業庁HPをご確認ください)までの5年間となっています。
対象となる資産について
対象となる資産のことを「特定事業用資産」といいます。
具体的には下記の資産が該当します。
【特定事業用資産】
- 土地(敷地面積400㎡まで)
- 建物(床面積800㎡まで)
- 青色申告書に添付される貸借対照表に計上されている減価償却資産(器具備品、車両など)
減価償却資産については、固定資産税や自動車税などの課税対象となっているものに限定されていることや「不動産貸付事業」にかかるものは除かれているので注意が必要です。
猶予税額の免除について
事業承継税制を利用し猶予された税金の免除についてもみておきましょう。
【全額免除】次の場合に、猶予税額の全額を免除する。
- 認定相続人が、その死亡の時まで、特定事業用資産を保有し、事業を継続した場合
- 認定相続人が一定の身体障害等に該当した場合
- 認定相続人について破産手続開始の決定があった場合
- 相続税の申告期限から5年経過後に、次の後継者へ特定事業用資産を贈与し、その後継者がその特定事業用資産について「贈与税の納税猶予制度」の適用を受ける場合
【一部免除】次の場合には、猶予税額の一部を免除する。
- 同族関係者以外の者へ特定事業用資産を一括して譲渡する場合
- 民事再生計画の認可決定等があった場合
- 経営環境の変化を示す一定の要件を満たす場合において、特定事業用資産の一括譲渡又は特定事業用資産に係る事業の廃止をするとき
なお、「認定相続人が事業を廃止した場合」や「特定事業用資産を譲渡した場合」には、「猶予税額の全額+利子税」を納付しなければなりません。
事業承継税制を利用するにあたり注意すべきこと
個人版の事業承継税制を利用するにあたって、注意すべき点がいくつかあるので、事前に必ずチェックしておきましょう。
まとめると下記の点になります。
【事業承継税制の注意点】
- 「被相続人」は相続開始前に青色申告の承認を受けていなければならない
- 「認定相続人」は相続開始後に青色申告の承認を受けていなければならない
- 「小規模宅地の特例」との併用ができない
- 認定相続人は、相続税の申告期限から3年ごとに「継続届出書」を税務署に提出しなければならない
上記の注意点のうち、「小規模宅地の特例」との併用ができないという点は特に注意が必要になります。
小規模宅地の特例は、相続税を大きく減額させる制度になるので、個人事業者の事業承継税制の適用を考えるときには、事前にどちらが有利になるかシミュレーションしておくことが必要です。
なお、自社株納税猶予制度では、承継後5年間は毎年「年次報告書と継続届出書」をそれぞれ都道府県と税務署に提出しなければなりませんが、個人版は少し要件が緩和されています。
法人成りした場合
納税猶予を受けた相続人(認定相続人)が「会社を設立した場合」にはどのような取り扱いになるでしょうか。
結論としては、一定の要件を満たせば納税猶予を継続することが可能です。
【一定の要件】
相続税の申告期限から5年経過後に特定事業用資産を「現物出資」し、会社を設立すること
つまり、認定相続人が会社を設立し、「事業用資産を会社へリースするような場合」には、猶予された税額を全額納付しなければなりません。
現状での疑問点
今回の税制改正大綱では、いくつかの疑問点が残るので、税制改正で詳細が明らかにされることを期待したいです。
【疑問点】
- 制度の利用には担保が必要になるが、特定事業用資産をすべて担保することで足りるのか
- 特定事業用資産が金融機関等の担保に供されていても問題ないか
- 事業用資産の買換えが行われた場合の取扱いについて
まとめ
平成31年度の税制改正では、「個人版の事業承継税制」が創設されました(2019年施行)。
基本的な制度の内容は、「法人の自社株納税猶予制度」と同様で、10年間の時限措置となっています。
制度の適用を受けるためには、平成31年4月より5年以内に「承継計画」を都道府県に提出する必要があり(※その後、提出期限は複数回延長されています)、適用を受けた後も3年ごとに「継続届出書」を税務署へ提出する必要があります。
また、「小規模宅地の特例」との併用ができない点は要注意で、事前のシミュレーションは欠かせません。
法人成りし、特定事業用資産を「現物出資」していれば納税猶予を継続することができますが、税制改正大綱の時点では、疑問点も残るので、3月の税制改正で詳細が明らかになることを望みます。
ご相談・お問い合わせ
不動産オーナー専門の税理士事務所です
顧問契約のほか、相続・贈与やセカンドオピニオンなど、単発のご相談も承っています。ご面談はオンラインで、全国に対応しています。