賃貸マンションを新築した時にかかる税金の仕組みについて解説
この記事のあとで、法律が変わっています。先に下の追記を読んでね。
※ 本記事に関する追記(2026年4月)
本記事の執筆時点以降、賃貸マンション新築に関係する以下の軽減措置は、租税特別措置法・地方税法の改正により適用期限が数次にわたって延長されています(軽減税率・控除額の枠組み自体はおおむね維持)。
- 不動産取得税の住宅特例軽減(新築住宅1,200万円控除、住宅用土地の税額控除等)
- 登録免許税の軽減措置(住宅用家屋の所有権保存・移転登記、抵当権設定登記等)
本記事中の税率・控除額は当時の制度を前提とした参考情報です。実際の取得時の適用可否・期限については、最新の租税特別措置法をご確認の上、当事務所までお問い合わせください。
この記事の結論
賃貸マンションを新築すると、建築費のほかに不動産取得税・登録免許税・印紙税・消費税がかかります。不動産取得税は、1戸あたりの床面積が40㎡以上240㎡以下なら1戸ごとに1,200万円を控除でき、ほとんどかからないこともあります。登録免許税は、賃貸用(自分が住まない建物)なら保存登記も抵当権設定登記も本則の1,000分の4です。
こんにちは。大阪府柏原市を拠点に、大阪府内外の不動産オーナーを支援している税理士の平川(@asse_t_ax)です。
賃貸マンションを建築した時のコストとしては、建築費以外にもさまざまな税金がかかってきます。
今回は、「マンション建築時にかかる税金」にスポットを当てて、解説していきたいと思います。
不動産取得税
マンション建設時にかかってくる一番高額な税金であり、不動産を「取得」したときに一度だけ課税されます。
「不動産取得税の納付期限」は、都道府県より送付される「納税通知書に記載された期日」になります。
この納税通知書が送付されてくるのは、マンション建築後半年~1年半後となり、忘れたころにやってくるので注意が必要です。
土地 = 固定資産税評価額 × 4%
建物 = 固定資産税評価額 × 4%
(注1)宅地の場合は固定資産税評価額×1/2 (注2)住宅及び土地については、令和9年3月31日までの取得に特例措置として、3%の税率が適用されます(地方税法附則11条の2。宅地の2分の1も同じ期限・附則11条の5)。
住宅を取得した場合の特例
一定の要件を満たした新築のマンションを建築した場合には、不動産取得税について「課税標準の特例」を受けることができます。
特例の内容は課税標準である「固定資産税評価額」から「1戸あたり1,200万円」が控除されます。
計算式は下記のとおりとなります。
〔算式〕
(固定資産税評価額 ー 1,200万円)× 3%
この特例を受けるための「一定の要件」は、「1戸あたりの床面積」が「40㎡以上240㎡以下」である部屋が対象となります。
なお、「床面積」は、
専有面積 + 共有面積を共有持分で按分した面積
で判定します。
また、マンションが「認定長期優良住宅」に該当する場合には、1戸あたりの控除額が1,300万円になります。
この特例は、マンションの場合「1戸あたり」で控除を受けることができ、その控除額も多額です。
建築したマンションが要件を満たしていれば、不動産取得税をほとんど払わなくていいケースも多くあります。
1部屋あたりの床面積が狭くなりがちな「ワンルームマンション」などでなければ、要件を満たす可能性が高いので、建築前に図面等で「部屋ごとの床面積」などを確認しておきましょう。
登録免許税
登録免許税は、建物などの不動産を「登記簿に登録」するときに納める税金になります。
通常、登記は、司法書士に依頼することになりますが、司法書士が登記の際に登録免許税を立替えて支払いますので、司法書士に登記の報酬と合わせて登録免許税を支払うことになります。
税金は、下記のとおり計算します。
〔算式〕 固定資産税評価額 × 4/1000
(注3)個人が自分で住むために新築する住宅は軽減があります(一般の住宅用家屋は1.5/1000、認定長期優良住宅・認定低炭素住宅は1/1000)。賃貸用の建物には軽減はありません。
また、金融機関で土地建物を担保に借入をした場合などは、「抵当権の設定登記」が必要になり、「債権金額 × 4/1000」で計算した登録免許税を納税する必要があります。(自分が住む住宅用家屋の抵当権は、特例で1/1000)
印紙税
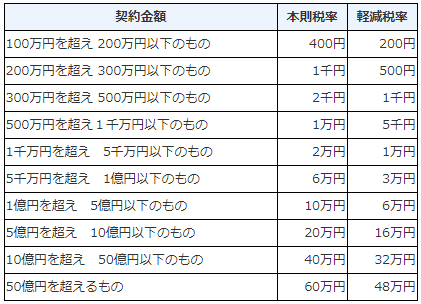
マンションを建築する際、不動産会社と工事の請負契約を結ぶことになりますが、契約書に「契約金額に応じた印紙」を貼付する必要があります。
「平成26年4月1日から令和9年3月31日」の間に作成される「工事の請負契約書」に貼付する印紙代については、特例により軽減税率が適用されます。
下記の図を参考にしてみてください。
消費税
土地を取得した場合には消費税はかかりませんが、マンションなどの建物を課税事業者である不動産業者から購入する際には、消費税が課税されます。
また、不動産業者に対して「仲介手数料」の支払いをした場合にも、消費税を含んだ金額を支払うことになります。
なお、居住用の賃貸マンション(建物の税抜価格が1,000万円以上)の建築費・購入代金に含まれる消費税は、令和2年10月1日以後、原則として仕入税額控除ができません(消費税法30条10項)。
まとめ
マンションを建築すると建築費用だけでなく、さまざまな税金を収める義務が発生することになります。
また、不動産会社から提示される事業計画書などにも、これらの税金を記載してくれていることは多いです。
しかし、事業計画書の数字は決してそのまま信用せず、ご自身で数字を計算し、事業計画書が正確であるかどうかを確認してください。
「不動産の取得にかかる税金」は金額的に少ないものではありません。
賃貸マンションを建築する前に税金も合わせて収支があうかどうかをシミュレーションするようにしましょう。
不動産を売却した時の税金については下記記事をご参考ください。
よくある質問
Q1. 賃貸マンションでも、不動産取得税の1,200万円控除は使えますか?
A. 使えます。新築の共同住宅などで、1戸あたりの床面積が40㎡以上240㎡以下なら、1戸ごとに1,200万円を控除できます。ワンルームなど40㎡未満の部屋は対象外です。
Q2. 賃貸マンションの登録免許税にも、住宅用家屋の軽減は使えますか?
A. 使えません。住宅用家屋の軽減(保存登記1.5/1000・抵当権1/1000など)は、個人が自分で住む住宅が対象です。賃貸用の建物は本則の4/1000です。
Q3. これらの税金は、不動産所得の経費になりますか?
A. 個人の場合、不動産取得税・登録免許税・印紙税は、賃貸用の建物にかかるものなら、その年の必要経費にできます。建物の建築費にかかる消費税は、税込経理なら建物の取得価額に含まれ、減価償却を通じて経費になります。