不動産賃貸業において『青色専従者給与』を支給する場合の注意点について解説
この記事のあとで、法律が変わっています。先に下の追記を読んでね。
※ 本記事に関する追記(2026年4月)
本記事の執筆時点以降、令和2年分以後の所得税について、給与所得控除・基礎控除が改正され、これに伴い配偶者控除・扶養控除の所得要件等の数値も見直されています(令和2年分・令和7年分の改正など)。たとえば、同一生計配偶者の合計所得金額の要件は、令和7年分以後58万円以下です(所得税法2条1項33号)。なお、青色事業専従者として給与を受ける家族は、金額にかかわらず配偶者控除・扶養控除の対象になりません。
本記事中の所得金額・控除額の数値は当時の制度を前提とした参考情報です。専従者給与・配偶者控除の適用判定や金額設定については、現行の数値・要件に基づく検討が必要となるため、当事務所までお問い合わせください。
この記事の結論
不動産賃貸業で家族に青色事業専従者給与を払えるのは、貸付けが事業的規模(目安は5棟10室)の場合だけです。給与を払う年の3月15日までに届出書を出し、届け出た金額の範囲内で、仕事の内容に見合った金額だけが経費になります。専従者になった家族は、配偶者控除・扶養控除の対象から外れます。
こんにちは。大阪府柏原市を拠点に、大阪府内外の不動産オーナーを支援している税理士の平川(@asse_t_ax)です。
個人で事業を営んでいると、家族に仕事を手伝ってもらうことがあると思います。
そのような場合に、家族への仕事の対価として「お給料を支払って節税しよう!」と考えるのは事業主として当然の思考です。
家族にお給料を支給したいけど、何か注意することはあるの??
 大家さん
個人事業主が家族へお給料を支給することはできます。 ですが、税法上厳しい要件があります。
 ひらかわ
家族へのお給料の支払いのことを、所得税法では「専従者給与」といいます。
「専従者給与」の支払いは、事業所得だけでなく、アパマン経営などの不動産投資家でも支給することができます。
詳細は後述しますが、不動産賃貸業における専従者給与の支払いについては、その事業が「事業的規模でなければならない」という要件があり、「白色申告者」が対象になることはほとんどありません。
そのため本記事では「青色専従者給与(青色申告者が支払う専従者給与)」に限定して解説していきたいと思います。
青色専従者給与の要件
まずは、家族への給料を経費に算入するための要件を確認していきます。
青色専従者給与に関する届出書を提出する
青色申告者が家族へお給料を支給するためには、まず、事業主の納税地の税務署へ「青色専従者給与に関する届出書」を提出しなければなりません。
【提出期限】
青色専従者給与を経費に算入しようとする年の3月15日まで。
(その年の1月16日以後に新たに事業を開始した場合には、その事業開始日から2月以内)
翌年から青色専従者給与を支給しようと考えている場合は、その年の確定申告書(3月15日まで)の提出と一緒に「青色専従者給与に関する届出書」も提出するようにしましょう。
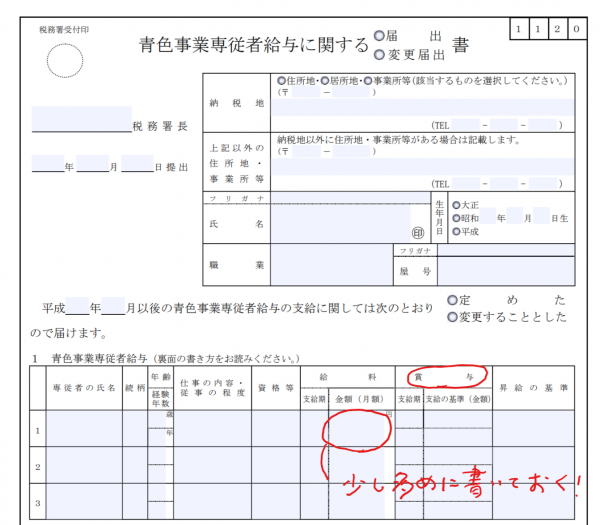
「青色事業専従者給与」は賞与も支給することができます。
また、「青色事業専従者給与」は届出書に記載したお給料以上の金額を支給することができないという制限があります。
届け出るお給料の金額は実際に支給する金額よりも多めに書いておきましょう。
ひらかわ
事業が軌道に乗ってきて、届出書の金額よりもお給料を支払いたい場合など、記載事項に変更があるときには「変更届出書」を税務署に提出しなければならず、手間です。
対象となる家族の範囲について
家族であれば誰でもお給料を支給して経費に計上できるわけではありません。
【家族の範囲】
- 事業主の仕事にもっぱら従事していること
- 事業主と生計を一にしていること
- 15歳以上であること
- 学生でないこと
- 他の職業についていないこと
青色専従者給与の前提条件として、「事業主の仕事に専従している」ということが重要になりますので、他の職業についている家族は原則としてお給料を支給することができません。
しかし、下記の場合には例外的に青色専従者給与の支給が認められます。
- 非常勤などで働く時間が短く、専従者としての仕事に妨げがない。
- 「夜間学生」で昼間の仕事に影響がないと判断できる。
青色専従者給与を支給している家族については、「配偶者控除」、「配偶者特別控除」、「扶養控除」の適用を受けることができません。
不動産賃貸業特有の要件について
上記の要件は、「不動産所得」だけでなく「事業所得」についても共通。
ここからは、「不動産所得独自のルール」についてみていきましょう。
そのルールとは、賃貸経営が「事業的規模」であるかどうか。
「事業的規模」とは、所有物件の貸付けが事業といえる程度の規模で営まれているかどうかということ。
この「事業的規模」の判断方法として、実務上は、下記の「形式基準」とよばれる判断基準により判定することが多いです。
【形式基準】次のいずれかを満たせばOKです
- マンション、アパートであれば、10室以上の部屋数があること
- 独立家屋(戸建てなど)の貸付けであれば、5棟以上であること
上記の基準を満たしていれば、不動産所得の計算上も「青色専従者給与」を経費に算入することが可能になります。
そのため、個人で賃貸経営を行っていくうえで、その事業が「事業的規模」であるかどうか。というのは非常に重要なポイントといえるでしょう。
不動産賃貸業において適正な給与の金額とは
「青色専従者給与」は、上記の要件を満たしていたとしても、労働の対価として「適正な金額」までしか経費として認めてもらうことができません。
ひらかわ
また、通常の給料と異なり、家族への給料の支払いについては、「恣意性」が介在しやすいため、税務署の目も厳しくなります。
「適正な金額」の基準としては、『所得税法施行令の164条』に規定されています。
第164条 一 法第57条第一項に規定する青色事業専従者の労務に従事した期間(経験年数)、労務の性質(職務の内容)及びその提供の程度(就業時間) 二 その事業に従事する他の使用人が支払を受ける給与の状況及びその事業と同種の事業でその規模が類似するものに従事する者が支払を受ける給与の状況 三 その事業の種類及び規模並びにその収益の状況(支払能力)
上記の基準から、「賃貸経営の規模・不動産所得の拡大」にともない、青色専従者給与の金額を月額20万、30万と増やしていくことはできるか。
結論としては、税務調査の否認リスクが高く、また、税務調査を呼び込む可能性が非常に高くなります。
税務署は基本的に不動産経営における業務量はそこまで多くないと考えています。
物件の管理や家賃の入金管理などは不動産管理会社が行っており、家族は経理業務や物件の見回り、草むしり、清掃などの業務を行っているというケースでは特に注意が必要です。
物件の数が増え、収益が拡大したとしても、家族がおこなう業務量や責任についてはそこまで大きく変わらないと税務署には判断されてしまいます。
不動産賃貸業の税務調査での経験上、不動産所得における「青色専従者給与」の相場は8万~10万が限度かと。
とはいえ、「職務の内容等からその給与では少なすぎる」ということが合理的に説明できるのであれば、税務署もむやみに否認することはできません。
判断に迷ったときには税理士などの専門家に相談しましょう。
まとめ
青色申告者が家族へ支給する給与は「青色専従者給与」とよばれ、従業員への給料とは異なり、その経費化には厳しい要件があります。
【青色専従者給与の要件】
- 青色専従者給与に関する届出書の提出
- 対象となる家族の範囲に支給する
- 届出書に記載している金額以内で給料を支給する
不動産賃貸業においては、上記の要件のほかに「事業的規模」の要件を満たす必要があります。
また、「青色専従者給与」の経費化には、上記の要件を満たすだけでなく、事業の実態に即した「適正な金額」の支給でなくてはなりません。
通常、不動産賃貸業では「8万~10万」までに抑えておくのが妥当な金額でしょう。
ひらかわ
なお、専従者が副業をしている場合には下記の記事もご参考ください。
よくある質問
Q1. 届出書に書いた金額より多く払いたくなったら、どうすればよいですか?
A. 「青色事業専従者給与に関する変更届出書」を、遅滞なく税務署に出します。届け出た金額を超えて払った部分は、経費になりません。
Q2. 専従者にできる家族の年齢に決まりはありますか?
A. その年の12月31日時点で15歳以上であることが必要です。その年を通じて6か月を超える期間、事業に専ら従事していることも要件です。
Q3. 専従者給与は、いくらまでなら認められますか?
A. 法律で上限額は決まっておらず、仕事の内容・時間、同じような事業の給与水準、事業の規模や収益などに照らして相当な金額までです(所得税法施行令164条)。不動産賃貸業は業務量が多くないと見られやすいので、金額の根拠を説明できるようにしておきましょう。
ご相談・お問い合わせ
不動産オーナー専門の税理士事務所です
顧問契約のほか、相続・贈与やセカンドオピニオンなど、単発のご相談も承っています。ご面談はオンラインで、全国に対応しています。