個人の不動産オーナーは、「小規模企業共済」で節税しよう!
この記事の結論
小規模企業共済の掛金(月1,000円〜7万円・年最大84万円)は、全額を所得から差し引けます(小規模企業共済等掛金控除。経費ではありません)。事業をやめたときなどに受け取る共済金は、一括なら退職所得として有利に課税されます。ただし65歳未満で任意解約したときの解約手当金は一時所得で、加入20年未満だと掛金を下回ります。会社員の大家さんは加入できません。
こんにちは。大阪府柏原市を拠点に、大阪府内外の不動産オーナーを支援している税理士の平川(@asse_t_ax)です。
個人で不動産賃貸業を運営しているオーナーや不動産管理会社の役員の節税対策の一つに「小規模企業共済」があります。
今回は、「小規模企業共済」について解説していきたいと思いますので、まだ加入していない不動産オーナーは、節税対策のひとつとして、参考にしていただければと思います。
小規模企業共済とは
小規模企業企業共済は、国の機関である「独立行政法人 中小企業基盤整備機構 」(中小機構)というところが運営しており、昭和40年から続いている制度です。
一般の企業で働いているサラリーマンなどと比べて、個人事業主は
- 社会保険などの保障がうすい
- 廃業・退職などの危機におちいったときのための備え
などの経営リスクがあるため、リスクの軽減を目的として設立されました。
会社から給料をもらっている、いわゆる「サラリーマン大家さん」は加入することができません
なぜ不動産オーナーに小規模企業共済はおススメなのか
不動産賃貸業は、「事業形態の特徴」として、他の一般的な事業よりも黒字率が高い傾向(黒字倒産の割合も高いですが…)にあります。
そのため、不動産オーナーは、無駄な支出をおさえ、効果的な節税をすることにより、税引後のキャッシュをなるべく多く残すことが重要になります。
また、個人のオーナーは、会社の従業員とはちがい、事業を子供に引き継いだり、引退したタイミングで、退職金が支給されません。
小規模企業共済は、経営者のための「退職金」としての役割もそなえているので、老後資金の準備としても使うことができます。
【小規模企業共済が不動産オーナーにおススメの理由】
- 掛金は全額を所得から差し引ける(小規模企業共済等掛金控除。経費ではありません)ので、節税になる
- 退職金の積立てとしても利用できる
節税としての利用について
ここからは、小規模企業共済が節税ツールとして有能な根拠について、解説していきたいと思います。
所得税は「課税所得 × 税率」で計算されます。
その「課税所得」は
課税所得 = 収入 - 経費 - 所得控除
により求めることができます。
小規模企業共済は、その掛金が「所得控除」の扱いになりますので、課税所得を減らすことができ、節税となるのです。
【その他の所得控除】
- 生命保険料控除
- 医療費控除
- 配偶者控除、扶養控除など
掛金の金額
「掛金月額」は、1,000円から7万円までの範囲内(500円単位)で自由に選択することができます。
年間では、「最大84万円」までかけることができるので、節税効果はとても大きいです。
また、掛金の金額は、上記の範囲内であれば自由に変更することができるので、その年の事業状態にあわせてカスタマイズできることも使い勝手がいい点です。
日本の所得税の計算は、「累進課税方式」を採用しており、所得が高くなるにつれて、税率もあがっていく仕組み(最大45%)なので、高所得者であるほど節税効果も高くなります。
下記は中小機構のホームページ参照
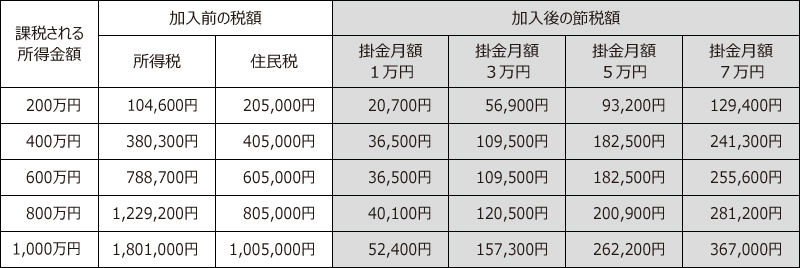
「課税所得が高い人」ほど、加入後の節税額が大きくなっているのがわかると思います。
小規模企業共済に加入していないオーナーで、加入要件をみたしている場合、すぐにでも加入を検討しましょう。
退職金としての利用について
小規模企業共済は、個人事業主の退職金としての側面がありますので、事業をやめたときなどに受け取る共済金は、一括で受け取れば税法上も有利な「退職所得」としてあつかうことになります(65歳未満で任意解約したときの解約手当金は一時所得になります)。
なぜ、解約金を退職金として受け取ったほうがいいのか。
それは、退職所得の計算が税法上、非常に優遇されているためです。
退職所得の計算方法
「退職所得」は、
(退職金の金額 - ※退職所得控除)× 1/2
で求めることができます。
※退職所得控除の求め方
| 勤続年数(=A) | 退職所得控除額 |
|---|---|
| 20年以下 | 40万円 × A (80万円に満たない場合には、80万円) |
| 20年超 | 800万円 + 70万円 × (A – 20年) |
かりに加入期間が20年であったならば、退職所得控除は800万円も受けることができ、退職所得控除の金額がとても大きいのがわかると思います。
【退職所得のメリット】
- 退職所得控除の金額が大きい
- 分離課税であるため、他の所得と合算されない
小規模企業共済は、「入口」と「出口」の両方で節税をすることができる数少ない節税商品ですので、不動産オーナーは必ず加入しておくようにしましょう。
任意解約の場合、加入期間が20年未満だと元本割れする可能性があります。
その他の小規模企業共済の詳細については下記をどうぞ
まとめ
「小規模企業共済」は、掛金が全額所得控除の対象になるので、節税商品として優秀です。
解約金の受け取りは、所得税法上「退職所得」として扱われ、「退職所得控除」が受けられるため、出口における課税問題もクリア。
経営者の退職金として、経費にしながら長期間積み立てることができるので、不動産オーナーはぜひ加入しましょう。