【節税】不動産専門税理士が考える「不動産賃貸業」の節税方法
この記事のあとで、法律が変わっています。先に下の追記を読んでね。
※ 本記事に関する追記(2026年4月)
本記事の執筆時点以降、不動産賃貸業の節税に関係する以下の改正が行われています。本記事内の節税手法を検討される際は、現行ルールに基づく適用可否のご確認をお願いします。
- 倒産防止共済(令和6年度改正):解約から2年以内に再加入した場合、その期間の掛金は損金(必要経費)に算入できません(令和6年10月1日以後の解約から適用)。
- 国外中古建築物の減価償却(令和3年度改正):不動産所得の計算上生じた損失のうち、国外中古建築物の減価償却費に相当する部分は、他の所得との損益通算ができません(令和3年分以後)。
- 少額減価償却資産の特例(令和4年度改正):一定額未満の資産を一括で経費にできる特例(令和8年4月1日以後の取得は40万円未満)や一括償却資産の対象から、貸付けの用に供した資産が除外されました(令和4年4月1日以後取得分)。
具体的な適用判断については、当事務所までお問い合わせください。
この記事の結論
不動産賃貸業の節税は、領収書の保存、自宅兼事務所の按分、旅費規程、小規模企業共済、法人での倒産防止共済、建物と附属設備の区分、法人化などを組み合わせるのが基本です。ただし、倒産防止共済の再加入(令和6年度改正)、国外中古建物の減価償却(令和3年分以後)、貸付用資産の少額特例(令和4年度改正)など、制限が加わったものもあります。
こんにちは。大阪府柏原市を拠点に、大阪府内外の不動産オーナーを支援している税理士の平川(@asse_t_ax)です。
不動産投資で大事なことは、いかに無駄な税金を支払わないか。
不動産投資に限らずですが、経費として計上できるものはキチンと計上し、無駄な納税を減らすことによって、キャッシュフローを増大させ、事業を安定させることが重要です。
今回は、「不動産賃貸業において考えられる節税方法」をテーマに解説していきたいと思います。
領収書を全て保存しておく
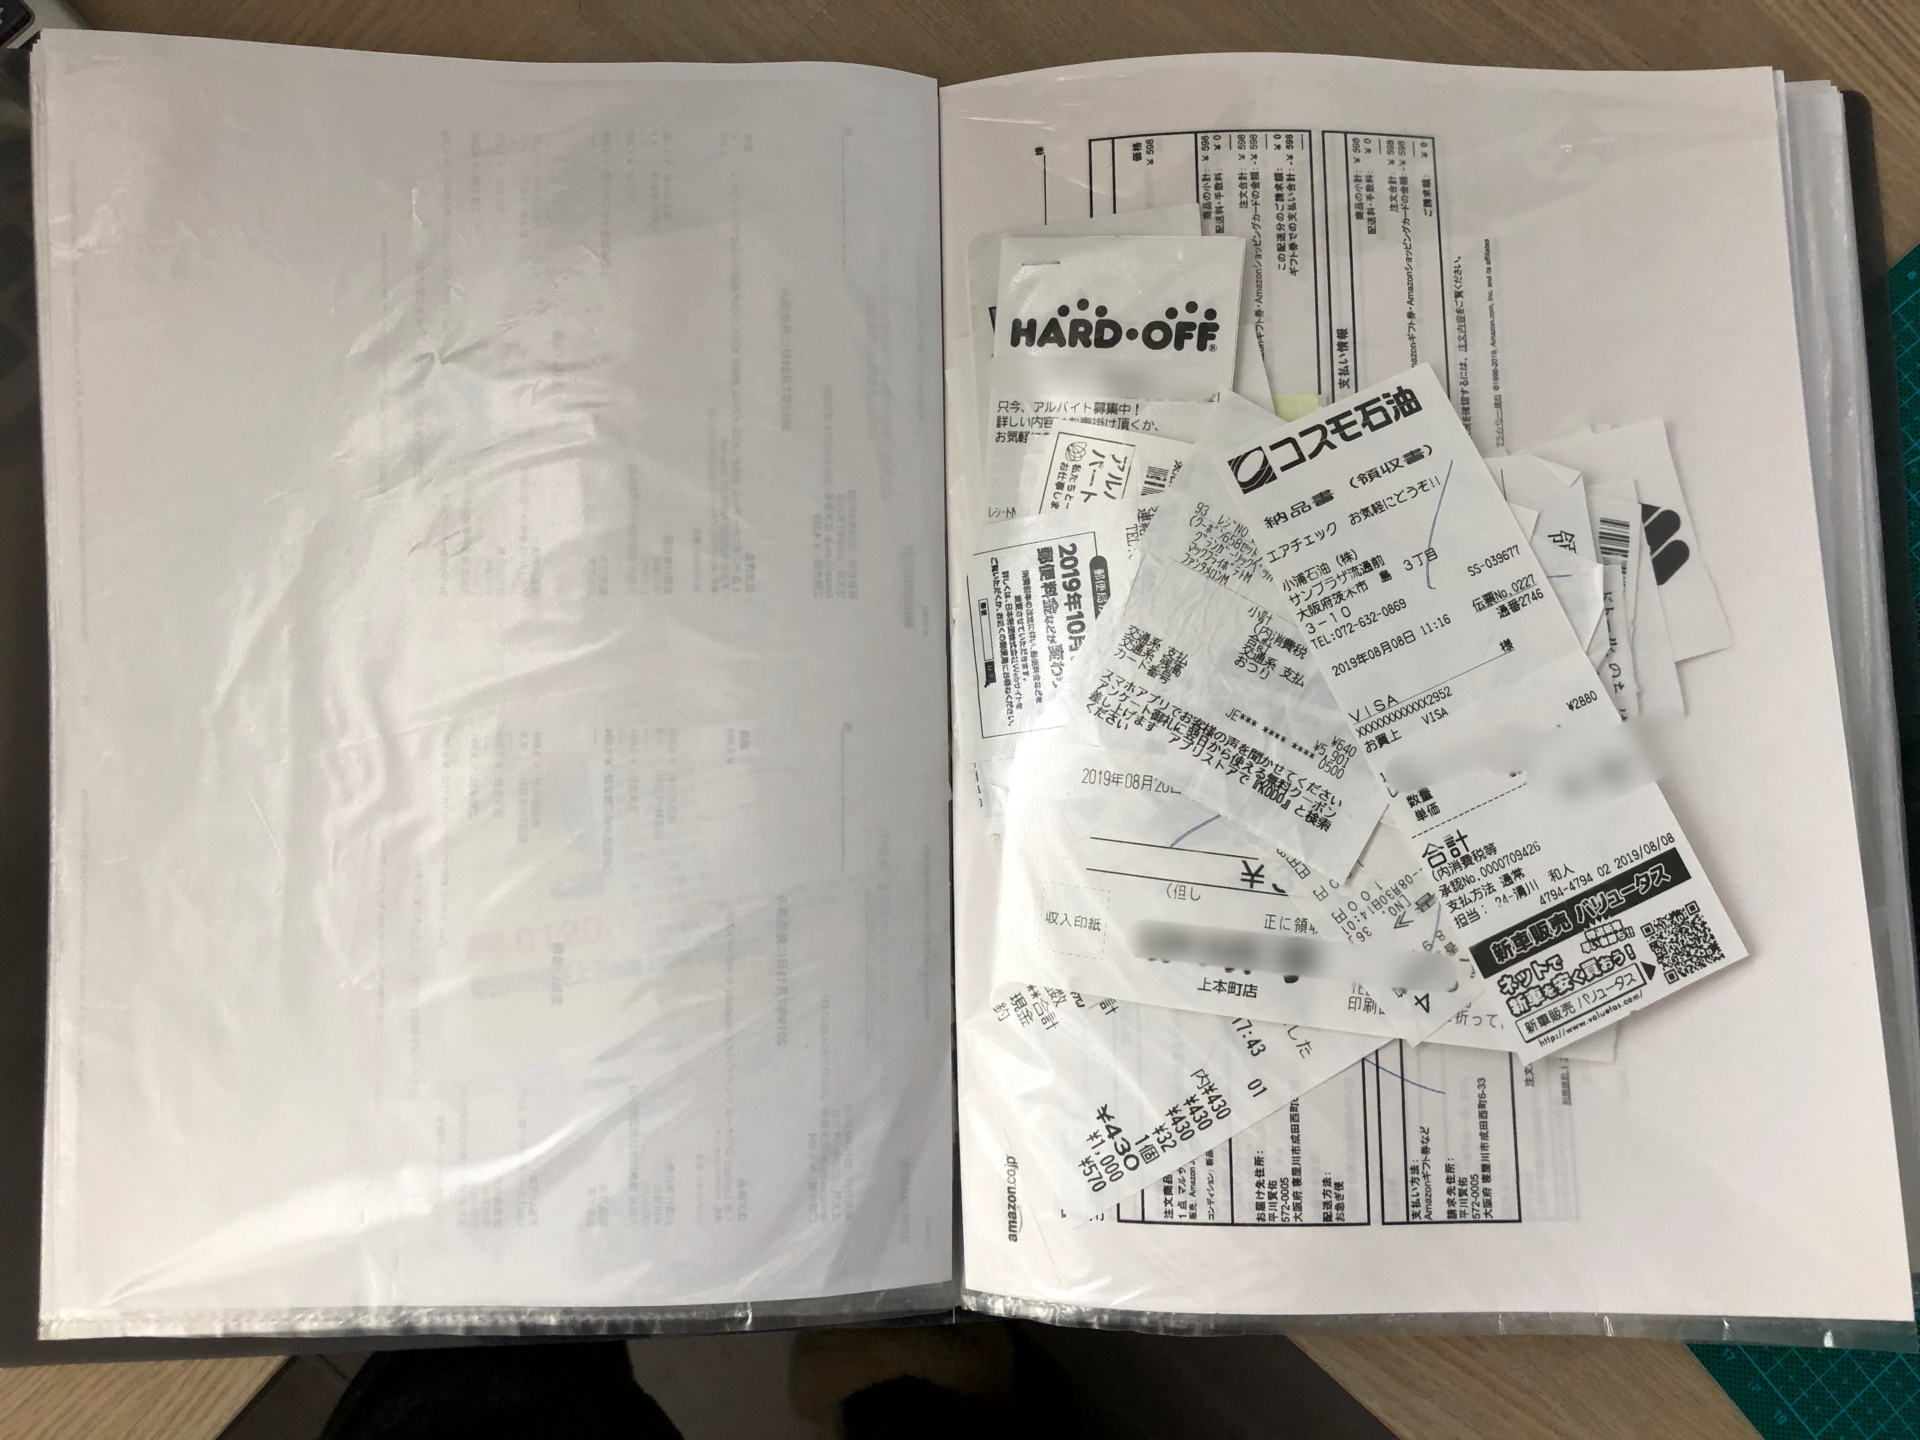
これくらい雑多にいれるだけでOK。基本見返すことはありません。
意外とおろそかになっていることが多い項目。(コインパーキングの領収書ボタンの押し忘れなど。。。)
まずは、事業・プライベート関係なく、どんな小さな金額でも、もらった領収書はすべて保存しておく習慣をつけておきましょう。
記帳や確定申告を「税理士に丸投げしている大家さん」は、食料品や日用品などあきらかにプライベートのものは、後日まとめて破棄。経費や判断に迷うものは全部送ってしまってOKです。
ご自身でExcelや会計ソフトに経費を入力している大家さんであれば、週イチや月イチなど自分でルールを決め、あとは淡々と集計するだけ。
私の場合は、財布などに領収書がたまるのがイヤなので、領収書(事業用)はその都度Excelに入力し、そのときに領収書(プライベート)は破棄します。
終わったら領収書(事業用)を100均のポケットファイルに、月ごとに入れて完了です(インデックスもめんどくさいので貼ってません)。
難しいのは、事業用とプライベートが混在しているもの。これは、「事業割合分をその都度入力する方法」と「期末や月末にまとめてプライベート分を振り替える方法」があります。
一番基本的なことですが、「塵も積もれば山となる」です。1年間を通してみると、税額に与えるインパクトは小さくありません。
社宅家賃(自宅兼事務所)
不動産オーナーは、自宅を事務所代わりに利用している方が多いかと。
自宅の一部分を経費とするには、「自己所有」、「社宅」、「賃貸」でやり方が異なります。
自己所有の自宅の一部を事務所として利用
自宅建物を「固定資産」として資産計上し、建物の耐用年数に応じた「減価償却費」を経費として計上。
そのさい、床面積などにより「家事按分」する必要があります。
なお、「住宅ローン控除」を受けている場合は注意が必要です。
「事業用部分」が50%を超える(居住用部分が床面積の2分の1未満になる)と、「住宅ローン控除」はまったく利用できません。
一方、事業用部分が10%以下であれば全額「居住用」とみなし、100%住宅ローン控除を受けることが可能です。
その他に、水道光熱費、固定資産税、修繕費、住宅ローンに係る利息なども経費に計上可能です。(家事按分の必要あり)
不動産管理会社が役員社宅として契約
不動産管理会社で、自宅を経費として計上するには、賃貸借契約を法人で行う必要があります。
役員社宅として、家賃を経費として落とす場合には、全額法人の経費とすることはできず、一部を役員自身が負担しなければなりません。
負担割合は、「ざっくり50%」でOK。
なお、詳細な計算方法は割愛しますが、「固定資産税評価額」がわかるのであれば、経費割合を増額させることもできます。
詳細な計算方法を知りたい方は国税庁のホームページをご参考ください。 ⇒No.2600 役員に社宅などを貸したとき
この方法では、水道光熱費は個人負担になり、法人の経費にできません。
自宅が賃貸のケース
個人で支払う家賃の一部を経費として計上することができます。
例えば、事務所部分が全体の20%を占有しており、家賃が10万円の場合。
「10万円×20%=2万円」を経費にできます。
なお、事業用にかかる水道光熱費を経費として計上可能です。
旅費規程の作成(主に会社)
不動産オーナーであれば、物件の視察やセミナーなど、出張の機会が少なからずあるかと思います。
「旅費規程」を作成しておけば、通常の交通費や宿泊代とは別途「日当」を支払うことができます。
「日当」は、法人の経費にできるだけでなく、日当を受け取った側の所得税も「非課税」となっているので、一石二鳥の制度です。
なお、個人事業主でも旅費規程を作成することができますが、事業主自身は実費分しか経費にできません。
個人事業主でも従業員へ日当を支払うことはできるのですが、不動産賃貸業ではあまり利用できるケースはないでしょう。
小規模企業共済
不動産賃貸業であっても、「小規模企業共済」に加入することは可能です。
掛け金の全額を「所得控除」できるだけでなく、解約時に受け取る共済金も「退職所得」として大幅な税優遇が。
個人事業主でも法人役員であっても加入できるので、加入要件を満たす方は、マストの節税方法です。(残念ながらサラリーマン大家さんは加入できません)
小規模企業共済について、詳しく知りたい方は下記の記事をご参考ください。 ⇒個人の不動産オーナーは、「小規模企業共済」で節税しよう!
倒産防止共済(会社)
別名「経営セーフティ共済」。
残念ながら、不動産賃貸業の場合、個人事業主は加入不可。法人のみです。
不動産管理会社であれば、弊所でも必ずおススメしています。
理由としては、
- 掛け金を全額損金計上可能
- 40か月以上の加入で、元本保証
- 最大800万円まで掛けることができ、修繕積立金として機能する
- 解約後は、新たに契約可能(ただし、令和6年10月1日以後の解約から2年以内に再加入した掛金は損金にできません)
といったことがあげられます。
経費にしながら、修繕積立金を積み立てられる点は、不動産賃貸業と特に相性がいいです。
解約金は、法人の収入になるので、解約のさいは必ず大規模修繕などとタイミングを合わせてください。
倒産防止共済について、さらに詳しく知りたい方は下記の記事をご参考ください。 ⇒不動産オーナーに「てっぱん」の節税方法!修繕積立金は倒産防止共済で
個人型確定拠出年金(iDeCo)
iDeCoも「小規模企業共済」と同様に、掛け金を全額「所得控除」でき、解約受取金は「退職所得」として取り扱われます。
しかし、運用による「元本毀損リスク」や「原則60歳まで解約できない」などの制限があるため、上記の「小規模企業共済」や「倒産防止共済」と比較すると優先順位は下がると考えます。
不動産管理会社の設立(法人化)
現状の日本の税制では、一定の所得を超えると、個人よりも法人のほうが税率が低くなっています。
今後も法人税が所得税に比較して低くなる傾向が続くかと。
法人を作ることにより、税金だけでなく社会保険料もある程度コントロールできるようになります。
法人化の目安は、所得が「500万円以上」です。
不動産管理会社の形態としては、「不動産所有方式」、「一括賃貸方式」、「管理委託方式」の3パターン。
節税効果の一番高い方法としては、「不動産所有方式」ですが、ネックとなるのが法人への高額な「移転コスト」。「移転コスト」と「将来の節税額」をシミュレーションし、短期間で回収できるのであれば、「不動産所有方式」による法人化を目指しましょう。
なお、不動産投資をこれから始め、拡大を目指しているのであれば、初めから法人で物件を買い進めていく戦略もおススメです。
「法人化」については、下記でさまざまな角度から解説しているので、ご参考ください。 ⇒「不動産管理会社の活用」に関する記事一覧
建物と附属設備を分けて計上
建物と附属設備では、「法定耐用年数」がことなります。
「建物」は、木造でも22年、RC造であれば47年。一方、「附属設備」は電気設備やガス設備、給排水設備などが考えられますが、耐用年数は15年。
附属設備として計上した金額が多ければ、その分減価償却費の割合も大きくなるので、節税になります。
新築の建物であれば、施工会社が作成する建築費の明細などから構成割合などを算出し、合理的に「附属設備部分」を算定することができます。
中古の建物を購入した場合には、「躯体部分」と「付帯部分」の内訳が不明なため、「建物」として一括で計上している人も多いのではないでしょうか。
建築時の見積書や内訳の明細を取得することができれば、当時の構成割合から減価割合を考慮して、現在の構成割合を算出することも可能です。
しかし、そういったケースはかなりレアケースかと。(不動産鑑定士に依頼するにも費用がかかりますし。)
そのような場合に実務上多く採用されているのは、「購入価額の30%以下」を附属設備として計上する方法。
まあ、何の根拠もない方法ですので、何らかの計算根拠は残しておきましょう。
中古不動産の購入(高額所得者向け)
築古木造のアパートなどを購入し、高額な減価償却費により発生した赤字と他の所得を相殺して所得税の還付を受ける方法。
築22年以上の木造建物であれば、耐用年数が『4年』でいけるので、購入後4年間は減価償却費が高額になります。
減価償却費により発生した不動産所得の赤字を他の給与所得などと相殺することにより、所得税の還付を受けることができるのです。
購入後5年目には、減価償却が終わり、逆に多額の所得が発生しますが、売却した年の1月1日時点で所有期間が5年を超えていれば、譲渡所得の税率は『20%』(このほか復興特別所得税)。
仮に税率が45%の人であれば、45%と20%の差額である25%は節税になります。
医師や保険外交員など本業の所得が多い高額所得者であれば、税額へのインパクトはとても大きいです。
おまけ
長くなったので、その他の節税方法として、下記に箇条書きで列挙しておきます。
- ふるさと納税
- 決算賞与
- 社会保険の上限金額を利用した役員賞与の支給
- 債権の貸し倒れ処理
- 含み損のある資産を売却
- 航空機や足場などのオペレーティングリース
- 月払契約を年払契約へ変更
- 法人で掛捨て生命保険に加入
以上、思いつく限りあげてみました。
まとめ
不動産賃貸業で考えられる節税方法について、私が考えられる範囲で解説していきました。
しかし、賃貸経営で一番重要なことは、キャッシュフローを最大化し、融資を引っぱることだと思います。
過度に節税にとらわれず、利益と節税のバランスを大事にしましょう。
よくある質問
Q1. 築古の木造アパートの減価償却で、給与所得を減らす方法はまだ使えますか?
A. 国内の建物なら使えます。築22年以上の木造なら、簡便法で耐用年数は4年です。一方、国外の中古建物は、令和3年分以後、減価償却費から生じた損失をほかの所得と損益通算できません(租税特別措置法41条の4の3)。
Q2. 個人の不動産賃貸業でも、倒産防止共済で節税できますか?
A. できません。個人の不動産賃貸業は加入の対象外で、税金の面でも、個人が掛金を必要経費にできるのは事業所得の場合だけです。法人なら加入でき、掛金を損金にできます。
Q3. 賃貸物件に置くエアコンなどを、少額減価償却資産として一括で経費にできますか?
A. 令和4年4月1日以後に取得した貸付け用の資産は、貸付けが主要な業務として行われる場合を除き、少額減価償却資産の特例などが使えません。原則として耐用年数で償却します。
ご相談・お問い合わせ
不動産オーナー専門の税理士事務所です
顧問契約のほか、相続・贈与やセカンドオピニオンなど、単発のご相談も承っています。ご面談はオンラインで、全国に対応しています。