【2027年消費税改正案】食料品の税率1%へ。いつから・何が対象?家計と事業者への影響
この記事の結論
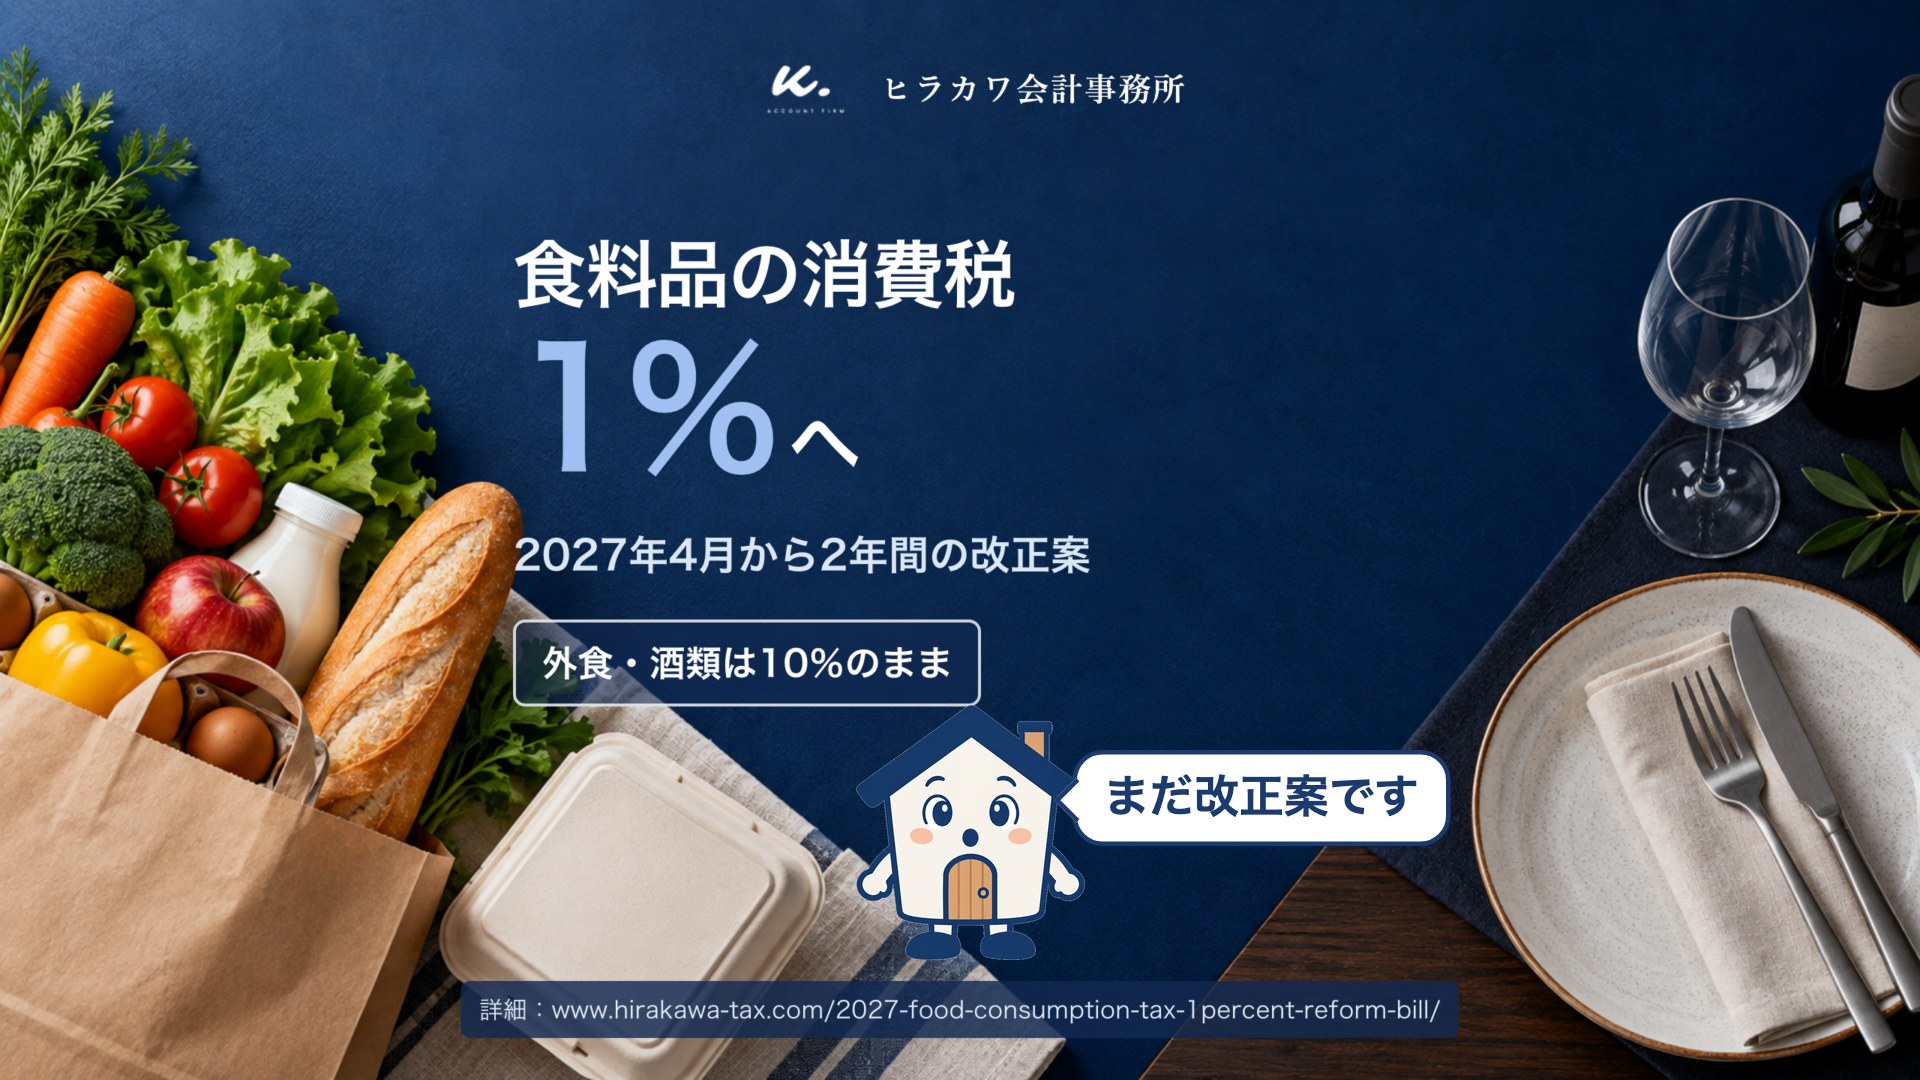
食料品の消費税率1%は、令和8年9月15日に閣議決定された特別な大綱にもとづく「改正案」です。国会で法案が可決・成立した場合に限り、2027年4月1日から2029年3月31日まで、軽減税率対象の飲食料品(酒類・外食を除く)が国・地方合計1%になる予定であり、まだ確定した制度ではありません。
こんにちは。大阪府柏原市を拠点に、大阪府内外の不動産オーナーを支援している税理士の平川( @asse_t_ax )です。
「食料品の消費税が1%になるらしい」というニュースを見て、驚いた方も多いのではないでしょうか。
これは、令和8年9月15日に閣議決定された特別な大綱にもとづく「改正案」です。通常の令和9年度税制改正大綱とは別枠で示されたものであり、2026年9月17日時点では、まだ国会での成立前です。
食料品の消費税が1%になるということは、もう決まったのですか?
 読者
いいえ、現時点は改正案です。国会で法案が可決・成立した場合に限り、2027年4月から実施される予定です。
 ひらかわ
食料品の税率1%は「改正案」であり、成立して初めて実施されます
結論から言うと、法案が国会で可決・成立した場合、2027年4月1日から2029年3月31日までの2年間、現行の軽減税率対象の飲食料品について、消費税率を国・地方合計1%に引き下げる案です。
- 根拠:財務省「飲食料品消費税率の臨時的な引下げ等」(令和8年9月15日閣議決定の特別な大綱)
- 通常の令和9年度税制改正大綱とは別枠の時限措置案
- 実施予定期間:2027年4月1日〜2029年3月31日(2年間)
- 法案が不成立となれば、現行の軽減税率8%のままです
本記事では、以下すべて「成立した場合」の予定・案として記載します。既に確定した制度ではない点に、あらためてご注意ください。
公開日時点の一次資料:財務省「令和9年度及び令和10年度の飲食料品に係る消費税率の臨時的な引下げ」、国税庁「消費税率引下げ特設サイト」、「飲食料品に係る2年間の消費税率引下げに関するQ&A」および「消費税の軽減税率制度に関するQ&A(個別事例編)」を確認しています。
何が1%になり、何が変わらないか
1%の対象は、現行の軽減税率対象の飲食料品(酒類・外食を除く)に限られる予定です。酒類・外食は10%、一定の新聞は8%のまま変わりません。
| 取引・品目 | 現行 | 改正案(成立時) |
|---|---|---|
| 軽減税率対象の飲食料品(酒類・外食除く) | 8% | 1% |
| 酒類 | 10% | 10% |
| 外食(店内飲食) | 10% | 10% |
| テイクアウト・出前・宅配(単に飲食料品を届ける場合) | 8% | 1%(予定) |
| 週2回以上発行の新聞(定期購読) | 8% | 8% |
| 日用品・衣料品など(国内の一般的な課税取引) | 10% | 10% |
同じ商品でも、店内飲食は「外食」として10%、テイクアウトや飲食料品を単に届ける出前・宅配は1%の予定です。ただし、配達先で調理や給仕等を行うケータリングは対象外となるため、取引内容の確認が必要です。
医薬品・医薬部外品等は1%の対象外です。食品と食品以外をあらかじめ組み合わせ、1つの価格で販売する「一体資産」は、税抜1万円以下かつ食品の価額割合が3分の2以上の場合に限り、全体が対象となります。有料老人ホーム等の食事提供にも施設・対象者・金額の要件があり、現行基準(2026年6月以後)の金額要件は、1食当たりの対価の額(税抜)が730円以下、かつ1日の累計額(税抜)が2,190円までです。金額基準は改定されることがあるため、実施時点の国税庁Q&Aで確認しましょう。
定期便・通信販売は、2027年4月以後も8%となる場合があります
一定の要件を満たす定期供給契約・通信販売については、2027年4月1日以後の譲渡であっても、経過的に8%が適用される取扱いが予定されています。
- 契約締結・申込みの時期
- 販売条件(価格・数量の確定時期)
- 対価を領収した時期
これらの要素で判定が分かれるため、定期便・頒布会・ギフト販売を行う事業者の方は、国税庁Q&Aの問1-6で個別に確認することをおすすめします。
「税率が7ポイント下がる」と「税込価格が7%下がる」は別です
食料品の消費税率が8%から1%になる案は、税率が7ポイント下がるという意味です。店頭価格がそのまま7%下がるとは限りません。価格設定・値付けは各事業者の判断だからです。
- 本体価格や値付けは、仕入価格などを踏まえて事業者ごとに決まります
- 日用品・衣料品など、食料品以外の課税対象の買い物やサービスは原則10%のままです。住宅家賃や一定の医療など、もともと非課税の取引も扱いは変わりません
- 酒類・外食も引き続き10%の対象です
食品を扱う事業者は、レジ・請求書・インボイスを先に確認しましょう
1%対象の取引では、適格請求書に1%の適用税率と税額を記載する予定です。レジ・会計ソフトが1%・8%・10%の3段階を扱えるかどうかを、早めに確認しておく必要があります。
- 店内飲食/持ち帰りを区分できるか
- 酒類/食品を区分できるか
- 2027年3月〜4月をまたぐ請求・返品・定期供給契約は、経過的取扱いを個別確認
- 簡易課税等の特例は、飲食料品を自ら譲渡する事業者向けの制度であり、対象・選択の可否は個別判断になります
2027年4月までに確認したいチェックリスト
法案の成立状況を前提に、以下を確認しておくと安心です。
- 家計:購入品を「食料品・酒類・外食」に分け、店頭の価格表示を確認する
- 事業者:POS・会計ソフト・請求書・在庫や売上のマスターが、1%・8%・10%の3段階を扱えるか確認する
- 共通:法案の可決・成立状況と国税庁Q&Aの更新を一次資料で追う
以上、ご参考ください。法案が成立するまでは案の段階ですので、今後の一次資料の更新をあわせて確認していきましょう。
よくある質問
食料品の消費税1%はいつから始まりますか?
法案が国会で可決・成立した場合、2027年4月1日から2029年3月31日までの2年間の時限措置として実施される予定です。2026年9月17日時点では未成立の改正案です。
外食やお酒も1%になりますか?
いいえ。外食(店内飲食)と酒類は現行どおり10%のままとされ、1%の対象にはならない予定です。テイクアウトや、飲食料品を単に届ける宅配・出前は1%の対象となる見込みです。
この改正はもう決定した制度ですか?
いいえ。令和8年9月15日に閣議決定された特別な大綱にもとづく「改正案」であり、国会での法案成立が前提です。成立しなければ現行の軽減税率8%が継続します。
定期購入・通信販売の食品も1%になりますか?
一定の要件を満たす定期供給契約・通信販売については、2027年4月1日以後の譲渡でも経過的に8%が適用される場合があります。契約時期や申込み・対価領収の時期によって判定が分かれるため、個別確認が必要です。
医薬品や食品と食品以外のセット、老人ホームの食事も1%になりますか?
医薬品・医薬部外品等は1%の対象外です。食品と食品以外をあらかじめ組み合わせ、1つの価格で販売する「一体資産」は、税抜1万円以下かつ食品の価額割合が3分の2以上の場合に限り、全体が対象となります。有料老人ホーム等の食事提供にも施設・対象者・金額の要件があり、現行基準(2026年6月以後)の金額要件は、1食当たりの対価の額(税抜)が730円以下、かつ1日の累計額(税抜)が2,190円までです。金額基準は改定されることがあるため、実施時点の国税庁Q&Aを確認してください。