どのくらいの規模で法人化を検討すべき?不動産管理会社を設立するタイミングを解説します!
この記事の結論
不動産所得がおおむね500万円を超えたら、法人化を検討する価値があります。家族に役員報酬を払って所得を分けると、所得税・住民税の合計は、所得500万円で年17万〜31万円、1,000万円で年39万〜113万円ほど減ります(この記事の簡単な試算)。ただし300万円では、配偶者1人に払う形だとかえって増えることもあります。役員報酬にかかる社会保険料や、設立・不動産の移転の費用まで含めて、家族構成ごとに試算してから決めましょう。
法人化するかどうかを、個人のままの場合と比べて試算するご相談も承っています。→ 法人化のご相談
こんにちは。大阪府柏原市を拠点に、大阪府内外の不動産オーナーを支援している税理士の平川(@asse_t_ax)です。
不動産オーナーの中で、「毎年の所得税が高額」で悩んでいる方や「将来の相続税」を心配している人は多いのではないでしょうか。
今回は、最も節税効果の高い「不動産所有方式」による法人化の目安について、解説していきたいと思います。
「不動産所有方式」について詳しくはこちら 法人化を考えている大家さん必見!不動産管理会社の「事業形態」について解説③【不動産保有方式】
不動産オーナーの年齢・健康状態は重要!
「相続税の節税」を目的として不動産管理会社の設立を検討しているオーナーのうち、「相続発生までの期間」があまりないと見込まれる場合、法人を設立するメリットは半減します。
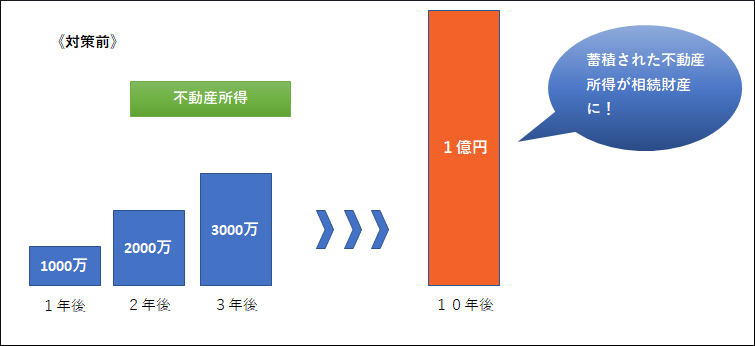
「年間1000万円の不動産所得」が発生する物件をオーナーが保有し続けたと仮定します。上記の通り、相続財産が毎年増加していき、10年後には1億円もの相続財産が増加している結果となります。
不動産の所有による「相続財産の増加を抑える対策」としては、「建物を不動産管理会社へ移転してしまう方法」が有効です。
下の図のように、不動産所得を分散することによって、相続財産の増加を抑えることができます。
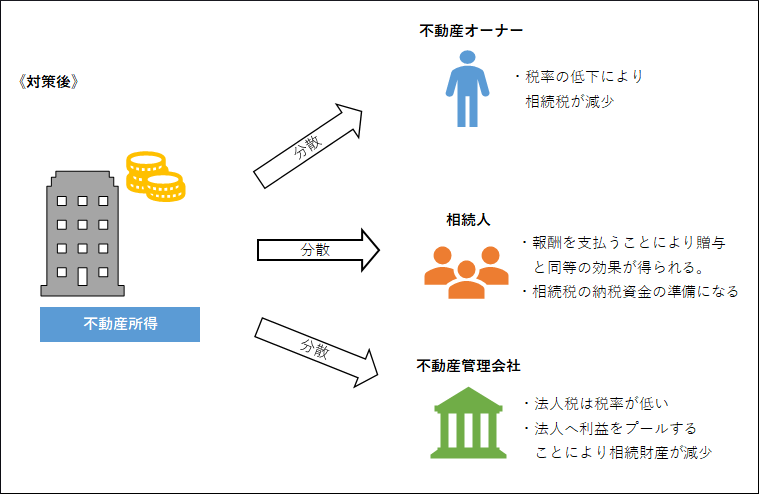
「相続税の節税」をするためには、毎年発生する不動産所得を法人やオーナー親族に移転し、相続財産の増加を抑えることが重要です。
そのため、オーナーが高齢であったり、健康状態があまりよくない状態ですと、法人化から相続発生までの期間が短くなる可能性が高く、相続税の節税効果が十分に得られず、法人化のメリットが薄れてしまいます。
相続税対策は、将来の相続税の納税額をあらかじめシミュレーションしておき、手遅れになる前に、オーナーが元気なうちから、なるべく早く行っていくようにしましょう。
法人化を検討するときの不動産所得の目安
一般的に、「不動産管理会社を設立するための目安」としては、不動産所得が500万円以上といわれています。
しかし、家族構成などにより節税効果はだいぶ変わってきますので、実際に数字を使ってシミュレーションしてみます。
なお、個人の場合には、不動産の貸付けが事業的規模(おおむね5棟10室以上)で、「複式簿記」で記帳し、e-Taxで申告するなどの要件を満たせば、「青色申告の特典」として「65万円控除」(e-Taxなどの要件を満たさない場合は55万円、事業的規模でない場合は10万円。いずれも令和8年分の金額で、令和9年分から金額と要件が変わります)が使えるのですが、法人では、このような特典はありませんので、個人の不動産所得からのみ65万円を控除して計算しています。
※計算は、令和8年分・令和9年分の給与所得控除(給与収入220万円以下は74万円。住民税は令和9・10年度分)で計算し直しています(2026年10月)。計算を簡単にするため、基礎控除・配偶者控除などの所得控除、復興特別所得税、役員報酬にかかる社会保険料は入れていません。実際の試算は当事務所までお問い合わせください。
不動産所得が300万円の場合
(1)家族構成がオーナーと配偶者のみの場合
【対策前】
〔算式〕
①所得税 (3,000,000円-650,000円)× 10%- 97,500=137,500円
②住民税 (3,000,000円-650,000円)× 10% = 235,000円
③合計 ① + ② = 372,500円
【対策後】配偶者に役員報酬300万円を支給
〔算式〕
①配偶者の給与所得にかかる所得税 (3,000,000円 - 980,000円)× 10% - 97,500 = 104,500円
②配偶者の給与所得にかかる住民税 (3,000,000円 - 980,000円)× 10% = 202,000円
③法人住民税(均等割) 70,000円 ※利益はゼロであるため、地方税の均等割のみ負担
④合計 ① + ② + ③ = 376,500円
(2)家族構成がオーナー、配偶者、子供1人の場合
【対策前】 372,500円 ※(1)と同じ
【対策後】配偶者と子供に150万円ずつ役員報酬を支給
〔算式〕
①給与所得にかかる所得税 (1,500,000円 - 740,000円)× 5% = 38,000円 38,000円 × 2人 = 76,000円
②給与所得にかかる住民税 (1,500,000円 - 740,000円)× 10% = 76,000円 76,000円 × 2人 = 152,000円
③法人住民税(均等割) 70,000円
④合計 ① + ② + ③ = 298,000円
不動産所得が500万円の場合
(1)家族構成がオーナーと配偶者のみの場合
【対策前】
〔算式〕
①所得税 (5,000,000円-650,000円)× 20%- 427,500=442,500円
②住民税 (5,000,000円-650,000円)× 10% = 435,000円
③合計 ① + ② = 877,500円
【対策後】配偶者に役員報酬500万円を支給
〔算式〕
①配偶者の給与所得にかかる所得税 (5,000,000円 - 1,440,000円)× 20% - 427,500 = 284,500円
②配偶者の給与所得にかかる住民税 (5,000,000円 - 1,440,000円)× 10% = 356,000円
③法人住民税(均等割) 70,000円 ※利益はゼロであるため、地方税の均等割のみ負担
④合計 ① + ② + ③ = 710,500円
(2)家族構成がオーナー、配偶者、子供1人の場合
【対策前】 877,500円 ※(1)と同じ
【対策後】配偶者と子供に250万円ずつ役員報酬を支給
〔算式〕
①給与所得にかかる所得税 (2,500,000円 - 830,000円)× 5% = 83,500円 83,500円 × 2人 = 167,000円
②給与所得にかかる住民税 (2,500,000円 - 830,000円)× 10% = 167,000円 167,000円 × 2人 = 334,000円
③法人住民税(均等割) 70,000円
④合計 ① + ② + ③ = 571,000円
不動産所得が1,000万円の場合
(1)家族構成がオーナーと配偶者のみの場合
【対策前】
〔算式〕
①所得税 (10,000,000円-650,000円)× 33%- 1,536,000 =1,549,500円
②住民税 (10,000,000円-650,000円)× 10% = 935,000円
③合計 ① + ② = 2,484,500円
【対策後】配偶者に役員報酬1000万円を支給
〔算式〕
①配偶者の給与所得にかかる所得税 (10,000,000円 - 1,950,000円)× 23% - 636,000 = 1,215,500円
②配偶者の給与所得にかかる住民税 (10,000,000円 - 1,950,000円)× 10% = 805,000円
③法人住民税(均等割) 70,000円 ※利益はゼロであるため、地方税の均等割のみ負担
④合計 ① + ② + ③ = 2,090,500円
(2)家族構成がオーナー、配偶者、子供1人の場合
【対策前】 2,484,500円 ※(1)と同じ
【対策後】配偶者と子供に500万円ずつ役員報酬を支給
〔算式〕
①給与所得にかかる所得税 (5,000,000円 - 1,440,000円)× 20% - 427,500 = 284,500円 284,500円 × 2人 = 569,000円
②給与所得にかかる住民税 (5,000,000円 - 1,440,000円)× 10% = 356,000円 356,000円 × 2人 = 712,000円
③法人住民税(均等割) 70,000円
④合計 ① + ② + ③ = 1,351,000円
不動産所得「500万円以上」から法人化は検討すべき
納税額のシミュレーションでは、「不動産所得が300万円」の場合、配偶者1人に役員報酬を払う形ではかえって税金が増え、2人に分けても7万円台の節税にとどまりました。
また、この計算には役員報酬にかかる社会保険料を入れていません。社会保険料は会社と本人で合わせて報酬のおよそ3割かかるので、実際の効果はこれより小さくなります。
しかし、法人を設立するにはそれなりの費用がかかり、法人で不動産を取得するにも費用がかかってきます。法人化のためにかかったコストを回収するのは難しいでしょう。
では、どれくらいから法人化を検討すべきか?
結論は、「不動産所得が500万円以上」あるオーナーであれば、法人化を検討すべきでしょう。
あくまでも、「家族構成」や「法人化のメリット・デメリット」も考慮した上でですが。
一概に言えないのは、「役員報酬を支払うことができる」オーナー家族や親族の人数によって、「累進課税による所得税率」や「給与所得控除を利用できる人数」に違いがあるためです。
法人化を検討するときは、法人と個人トータルの税金や不動産の移転にかかるコストを考慮した正確なシミュレーションが必要になります。
弊所では、「法人化のシミュレーション」を承っておりますので、ご希望の方は一度ご相談ください。
icon-hand-o-down 下記の記事も参考にどうぞ
まとめ
法人化の検討は、所得税だけでなく相続税とのバランスも考慮する必要があります。
また、家族構成などにより所得税の節税効果には差がありますので、「不動産所得が500万円」以上の不動産オーナーは、法人化を検討しましょう。
よくある質問
Q1. 法人化は、不動産所得がいくらから検討すべきですか?
A. おおむね500万円を超えたあたりが一つの目安です。役員報酬を払える家族の人数、社会保険料、設立や不動産の移転にかかる費用で結果が大きく変わるので、家族構成ごとに試算して決めましょう。
Q2. 家族への役員報酬は、いくらでも払えますか?
A. 実際の仕事に見合った額である必要があります。勤務の実態がない家族への報酬や、仕事に比べて高すぎる報酬は、経費として認められないおそれがあります。
Q3. 役員報酬を払うと、社会保険料はかかりますか?
A. 会社から報酬を払う役員は、原則として健康保険・厚生年金に入ります。保険料は会社と本人で合わせて報酬のおよそ3割で、税金が減っても手元の効果は小さくなることがあります。
ご相談・お問い合わせ
不動産オーナー専門の税理士事務所です
顧問契約のほか、相続・贈与やセカンドオピニオンなど、単発のご相談も承っています。ご面談はオンラインで、全国に対応しています。