「持家」の大家さんが計上できる経費について解説!
この記事の結論
持家を事務所として使う大家さんは、固定資産税・住宅ローンの利息・火災保険料・建物の減価償却費・マンションの管理費・水道光熱費・通信費のうち、仕事に使った部分を経費にできます。床面積や使用時間など合理的な基準で按分し、根拠を残しておきましょう(所得税法施行令96条)。住宅ローン控除への影響にも注意が必要です。
こんにちは。大阪府柏原市を拠点に、大阪府内外の不動産オーナーを支援している税理士の平川(@asse_t_ax)です。
不動産賃貸業を営む大家さんの場合、自宅を事務所代わりに使用している人は多いと思います。
自宅が「持家」と「賃貸」では、計上できる経費の種類が変わってきます。
持家で事務作業などを行っている場合には、どんなものが経費になるの?
 大家さん
賃貸と違って持家のケースは、経費化のイメージがつきにくいので、疑問に思っている人は多いですね。
今回は、そんな個人オーナーの悩みを解決するために、「持家」にしぼって解説していきます。
 ひらかわ
結論だけ知りたい人は、第2章と第3章だけご覧ください。
そもそも計上できる経費とは
経費を語る上で、まず理解しておきたいのが、どんな支出を経費として計上できるのか。
これは所得税法上、明確に規定されています。
第37条(必要経費)
その年分の不動産所得の金額、事業所得の金額又は雑所得の金額の計算上必要経費に算入すべき金額は、別段の定めがあるものを除き、これらの所得の総収入金額に係る売上原価その他当該総収入金額を得るため直接に要した費用の額及びその年における販売費、一般管理費その他これらの所得を生ずべき業務について生じた費用(償却費以外の費用でその年において債務の確定しないものを除く。)の額とする。
要するに、不動産収入の獲得に直接要した費用(必要経費)でなければならないということ。
不動産賃貸業で必要経費に計上できるものとしては、下記のものが考えられます。
- 賃貸物件の固定資産税(土地、建物)
- 管理会社へ支払う管理費
- 地代(土地を第三者から借りている場合)
- 借入金の利子
- 賃貸物件の火災保険・地震保険
- 建物の減価償却費
では、本業の不動産所得とプライベートの支出が混在したものは、不動産収入の獲得に直接要した支出ではないから、経費にできないのか。
こういったものは、税務上「家事関連費」と呼ばれ、所得税法の条文できちんと規定されており、原則として「家事関連費」は必要経費にできないことになっています。
じゃあ、家事関連費はいっさい経費にできないの??
大家さん
まったく経費にできないわけではありません。
例外規定として、『法令96条』があるので、見てみましょう。
ひらかわ
所法令96条
法第45条第1項第1号(必要経費とされない家事関連費)に規定する政令で定める経費は、次に掲げる経費以外の経費とする。
家事上の経費に関連する経費の主たる部分が不動産所得、事業所得、山林所得又は雑所得を生ずべき業務の遂行上必要であり、かつ、その必要である部分を明らかに区分することができる場合における当該部分に相当する経費
つまり、「家事関連費」であっても、家事費と業務に必要な部分を「明確に区分することができる」のであれば、一部を必要経費として認めているのです。
「明確に区分する方法」は、その具体的な方法が決まっているわけではないので、その支出の内容によって、できる限り客観的かつ合理的な方法を選択し、計算する必要があります。
経費として計上してよいか迷ったときには、下記のフローチャートを参考にしてみてください。
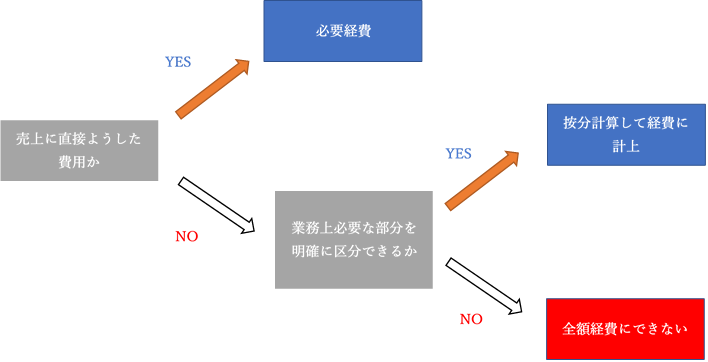
家事費と必要経費のフローチャート
持家に関連する経費
ここからが本題です。
「持家に関する経費」について見ていきましょう。
ひらかわ
持家に関する経費は、大半が上記でいう「家事関連費」にあたります。
業務上の経費と明確に区分できることを条件として、「持家に関連する経費」には、下記のものが考えられます。
- 固定資産税
- 住宅ローンの利息
- 火災保険・地震保険
- 減価償却費
- 管理費・共益費・修繕積立金(分譲マンションの場合)
- 水道光熱費
- 通信費
では、具体的に上記の項目についてみていきましょう。
1.固定資産税
自宅の土地・建物に係る固定資産税も経費に計上することができます。
按分方法としては、事務所スペースとして使用している「床面積による方法」が合理的です。
2.住宅ローンの利息
自宅を住宅ローンで購入している場合、毎月の返済額のうち、「利息部分」は経費として計上することができます。
返済額のうち、元金部分は経費になりません。
按分方法は、1と同様に「床面積による方法」がいいでしょう。
3.火災保険・地震保険
自宅の火災保険と地震保険についても経費計上ができます。
按分方法は、「床面積による方法」が合理的です。
なお、地震保険料控除と経費計上を二重に計上しないように注意しましょう。
「地震保険料控除」の金額は、経費に計上した金額を控除した後の金額で計上する必要があります。
4.減価償却費
自宅の購入金額を一括で経費に計上することは、残念ながらできません。
しかし、「減価償却」という方法により、法定耐用年数にわたって、経費に計上することが可能です。
耐用年数は、新築の場合、木造で22年、RC造で47年。
按分方法は、「床面積による方法」が一般的です。
例えば、新築木造の建物(100㎡)を3,960万円で購入し、そのうち20㎡を事務所として利用する場合。
3,960万円×0.046(耐用年数22年の定額法の償却率)×20㎡/100㎡=364,320円
年間364,320円を減価償却費として計上することができます(開業前に買った家の場合は、開業時の未償却残高をもとに計算します)。
5.管理費・共益費・修繕積立金
持家が分譲マンションの場合、管理費等を支払う必要がありますが、これらも経費計上することが可能です。
按分方法は、「床面積による方法」が一般的です。
なお、「修繕積立金」については、経費として計上できない場合があります。管理規約等で詳細を確認しましょう。
【参考サイト】
⇒国税庁HP:賃貸の用に供するマンションの修繕積立金の取扱い
6.水道光熱費
電気、ガス、水道代は、家事費との按分が最も難しい項目の一つ。ですが、合理的に区分することにより、経費計上が可能です。
按分方法は、「使用日数による方法」や「使用時間による方法」などがあります。
例えば、平日1日8時間、自宅で仕事をしているのであれば、
8h×5日/24h×7日=23.8%
により、事業割合を算出することができます。
その他に、マイナーな方法として、「コンセントの数による按分方法」なども。
このあたりは、ご自身で一番合理的であると考える方法により計上するようにしましょう。
7.通信費
ご自宅で、インターネット回線を引いている場合や仕事で携帯電話を使用している場合には、これらも経費に計上することができます。
按分方法は、6と同じく「使用日数による方法」や「使用時間による方法」が一般的です。
なお、携帯電話やモバイルWifiなど、仕事用に契約しているものであれば、家事按分の必要はなく、全額必要経費として計上することが可能になります。
住宅ローン控除を受けている場合は注意!
住宅ローンを受けている場合は、特に注意が必要です。
事業割合によっては、住宅ローン控除を受けられなくなる可能性があります。
ひらかわ
事業割合が50%超の場合
住宅ローン控除の適用は、居住部分が全体の2分の1以上占めていることが要件。
そのため、このケースは、住宅ローン控除を1円も受けることができません。
節税するつもりが、反対に税金を多く納めることに。。。なんて本末転倒にならないように気を付けましょう。
事業割合が10%超50%以下の場合
このケースは、住宅ローン控除の要件である居住部分が2分の1以上を満たしているため、住宅ローン控除を受けることができます。
ですが、住宅ローン控除の計算上、事業割合を除いて計算する必要があります。
事業割合が10%以下の場合
このケースは、経費と住宅ローンを二重に計上することができます。
居住部分が90%以上であれば、すべてを居住用とみなすこととされています。
このため、住宅ローン控除を全額受けながら、持家に係る経費も計上することが可能に。
【参考サイト】
⇒国税庁HP:居住の用に供する部分の敷地の面積
経費として計上できる金額はたかが10%ですが、されど10%。。。1年間通してみれば、少なくない金額になっているはずです。
家事費として全額否認された裁決事例
ここまで、家事関連費は、家事費と業務に係る費用を「明確に区分できること」が必要であると述べてきました。
そこで、参考として、家事関連費が明確に区分できないとして、否認された裁決をご紹介したいと思います。
平成13年3月30日に裁決され、医師の同窓会費の経費性をめぐって争われた事例です。
【内容】
- 請求人の医師は、同窓会の会費の目的が、開業歯科医師にとって業界情報収集の場あるいは交際の場であることから、業務の遂行上必要な絶対不可欠の経費であると主張。
- 課税庁は、同窓会組織は、出身大学の卒業生等の親睦、交際を目的として組織されるものであり、個人の会員の業務上の経済的利益の追求を目的とするものではない。
- 課税庁は、同窓会の会員から患者を紹介されることがあったとしても、同窓会費が医師の事業遂行上、通常かつ必要なものとして客観的に必要経費として認識できるものではない。
- 同窓会の案内ハガキには、同窓会の目的が会員相互間の連絡および情報交換並びに福利厚生に関することが掲げられている。
- 研修費用が同窓会費とは別に徴収されていることや、会員の弔慰金は同窓会費から支出されている事実がある。
- 審判所は、上記の事実関係から、同僚医師などから患者の紹介などを受け、結果として医師の業務に何らかの利益をもたらすことはあり得るとしても、同窓会の活動目的からして、同窓生としての私的な立場で入会しているものと認めるのが相当であり、業務の遂行上直接必要な部分を明らかにすることができないから、必要経費には算入できないとした。
結果として、医師が必要経費に計上した同窓会費は全額否認されることとなりました。
私個人的には、納税者にとってかなり厳しい結果かと。
同業があつまる同窓会であれば、もちろん患者の紹介などはあるでしょうし、業界の情報収集なども当然兼ねているでしょう。
開業して間もない医師であればなおさら。
とはいえ、久しぶりに同窓に会いたいといった親睦を深める意味合いもあるでしょうから、全額は無理にしても、一部は業務に必要な経費と認めてもいいような気はします。
全額否認されてしまったのは、医師側が提示した客観的な資料が、同窓会の案内ハガキや同窓会の会費内訳書くらいしかなく、あとは口頭ベースでの説明にとどまってしまったことが大きな要因とも考えられます。
この裁決事例から分かることは、家事費と業務遂行上必要な経費を明確に区分することは、とても難しいということ。
それを証明するために客観的な計算資料などを残しておくようにしましょう。
ひらかわ
まとめ
持家であっても、経費に計上できる項目は多くあります。
不動産オーナーの多くは、自宅を事務所代わりに使用しているケースが多いので、現在漏れている項目がないか。この記事をとおして再確認していただければ嬉しいです。
また、判例でもあるように、家事関連費にかんして争われた裁決は、その多くが納税者敗訴となっているので、かならず客観的な方法により必要経費を計算し、その根拠を残しておくようにしましょう。