「簿価が低い」法人名義の不動産を売却。「法人ごと売却」は検討しましたか?
この記事の結論
含み益の大きい不動産を会社が売ると、譲渡益に法人税がかかり、残ったお金を配当で受け取るときにも所得税・住民税がかかるので、手元に残るのは半分ほどになることがあります。会社の株式をオーナーが売る(法人ごと売る)方法なら、税金は株式の譲渡益の約20%(所得税15.315%・住民税5%)で済み、登記も要りません。ただし、買う側は含み益に将来かかる税金を考えて株価を下げて交渉するのが普通で、会社の借入金や過去の税務の問題も引き継ぐため、試算と調査が欠かせません。
こんにちは。大阪府柏原市を拠点に、大阪府内外の不動産オーナーを支援している税理士の平川(@asse_t_ax)です。
「法人で所有する不動産」を売却しようとすると、「売主側」では譲渡益に対して約30%の法人税がかかります。
一方、「買主側」では不動産取得税や登録免許税などのコストを負担しなければなりません。
買主の税金について、詳しくはこちら 賃貸マンションを新築した時にかかる税金の仕組みについて解説
売却する不動産が、取得からある程度の年数が経っており、簿価が低ければ、譲渡益の金額が大きくなってしまいます。
そうした場合には、不動産を売却するのではなく、「法人の株式を譲渡」することを検討してみましょう。
法人が不動産の売却をするときに、売却時の簿価が小さく、多額の売却益が発生するようなケースでは有効な方法になります。
譲渡益に課税されるのは法人税だけではない?
「不動産を譲渡した場合の税金」について、下記の法人(X社)を例に計算してみましょう。

わかりやすくするために、不動産の「簿価」を0、「時価」を1,000万円とします。
不動産を時価の1,000万円で売却した場合の譲渡益は1,000万円になりますので、法人税は300万円(実効税率約30%で計算)です。
売却後のX社の貸借対照表は下記のとおりです。

税金を納付すると、会社には現金の650万円が残りますね。
この現金は最終的に、オーナーでもある株主に「配当」により渡すことになります。
配当を受けた株主は、受け取った配当金の金額に応じて所得税を納めなければなりません。
配当金に対する税金は、「累進課税」により計算されます。
配当金以外の収入はないものとし、配当金650万円を受け取った場合の税金を、下記の所得税の速算表にしたがって計算してみましょう。
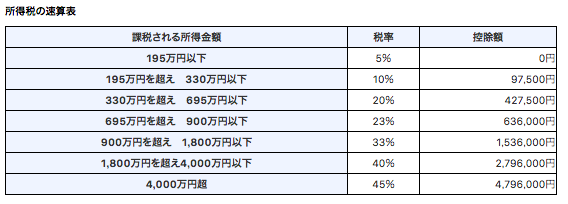
〔算式〕
(6,500,000円×20%)- 427,500円 = 872,500円
※計算を簡便にするため、配当控除は考慮しておりません。
また、買主側でも不動産取得税や登録免許税の負担があり、今回の事例で不動産を売却すると、売却金額の半分以上を税金に持っていかれてしまう計算になります。
上記の所得税とは別に、住民税が約10%課されます。
オーナー株式の譲渡で法人ごと売却
「不動産を売却する方法」は、多額の税金負担が必要になりますので、あまり現実的ではありません。
では、「法人の株式を譲渡する方法」によった場合の税金負担はどれくらいになるでしょうか。
「不動産の時価」が1,000万円ですので、「株式の時価」も1,000万円とします。
〔算式〕
10,000,000円 × 15.315% = 1,531,500円
※別途住民税が5%かかります
※株式の取得費(出資した金額など)は0として計算しています。実際は、売却額から取得費を差し引いた譲渡益に課税されます。
株式の売却による「譲渡益にかかる所得税」は、他の所得とは分けて課税する「分離課税」により計算するとともに、税率も譲渡益の金額で変動することがなく、「15.315%」で一定になります。
株式を譲渡することによりかかってくる税金は以上です。
ただし、買う側は、会社が持つ不動産の含み益に将来かかる法人税を考えて、株式の値段を下げて交渉するのが普通です。また、会社の借入金や過去の税務の問題もそのまま引き継ぐので、買主による調査(デューデリジェンス)を求められることが多くなります。
また、株式の譲渡であれば、登記の必要もないので、手間もそれほどかからず行うことが可能です。
まとめ
簿価の低い不動産を譲渡してしまう方法だと、半分以上が税金の負担でなくなってしまいます。
であれば、わざわざ不動産を譲渡せず、役員報酬をたくさん払い、資金を個人へ移していくことを考えるべきではないでしょうか。
株式の譲渡により法人ごと売却してしまう方法であれば、税金負担は株式の譲渡益の約20%(所得税15.315%・住民税5%)で済みます。
また、登記などの手間もかからないので、法人で所有している「不動産の簿価が低い」、「法人税の負担が大きい」状況であれば、一度ご検討ください。
よくある質問
Q1. 会社の株式を売ったときの税金は、どう計算しますか?
A. 売却額から株式の取得費(出資した金額など)と売るための費用を差し引いた譲渡益に、所得税15.315%と住民税5%、合わせて20.315%がかかります。ほかの所得とは分けて計算します。
Q2. 法人ごと売れば、必ず得になりますか?
A. 必ずではありません。買う側は、不動産の含み益に将来かかる法人税を考えて株価を下げることが多く、会社の借入金や過去の税務の問題も引き継ぐため、敬遠されることもあります。不動産を売る場合と株式を売る場合の両方を試算して比べましょう。
Q3. 配当で受け取ると、なぜ税金が高くなるのですか?
A. 配当は、総合課税ではほかの所得と合わせて累進税率で課税されるため、金額が大きいと税率が上がります。この記事の計算では配当控除を入れていないので、実際の税額はもう少し低くなります。