【特定取得】個人から住宅を購入、「住宅ローン控除」の金額に注意しよう!
この記事の結論
この記事は、平成26年4月〜令和3年12月に入居した人の住宅ローン控除の「特定取得」を解説したものです。個人から買った中古住宅は消費税がかからないので特定取得にならず、控除の上限が年40万円から20万円に下がります。仲介手数料に消費税がかかっていても特定取得にはなりません(平成29年10月11日裁決)。今の制度でも、新築住宅・買取再販住宅と、個人から買う中古住宅などとで、借入限度額などの扱いが分かれるので、売主がだれかは必ず確かめましょう。
こんにちは。大阪府柏原市を拠点に、大阪府内外の不動産オーナーを支援している税理士の平川(@asse_t_ax)です。
住宅をローンで購入すると、「住宅借入金等特別控除」の適用を受けることができます。
一般的には「住宅ローン控除」とよばれていますね。
多くの人にとって、住宅の購入は生涯で一度きり、かつ、いちばん高額な買い物。
「住宅ローン控除」は、最大で500万円ものお金が戻ってくる制度になります(この記事を書いた当時の制度で、10年間に一般の住宅は最大400万円、認定住宅は最大500万円)。
生涯でいちばん高い買い物で、失敗はしたくない。とは誰もが思うところ。
そのためにも、「住宅ローン控除」の内容を、しっかり理解して、納得のいく買い物をしましょう。
「住宅ローン控除」といえば、ローンで家を購入したら、「10年間にわたって税金が返ってくるもの」ということは皆さんご存知かと。
※令和元年10月1日から令和2年12月31日までの間に住宅を購入し、入居した場合には、控除期間が3年間延長されます。
では、「特定取得」という言葉はご存じでしょうか。
おそらくキチンと理解している人の割合は、ガクンと減るしょう。
住宅の購入が「特定取得」に該当するか否かにより、戻ってくるお金には、200万円もの差が出てきます。
間違いが非常に多いところですので、今回は、「特定取得」の内容について、わかりやすく解説していきます。
この記事のあとで、法律が変わっています。先に下の追記を読んでね。
※ 本記事に関する追記(2026年4月・10月)
本記事は消費税8%・10%時代の住宅ローン控除を前提に解説したものです。令和4年度税制改正により住宅ローン控除は抜本的に再編され、控除率1.0%→0.7%、控除期間・借入限度額・省エネ基準要件など主要な要素が大幅に変更されています。「特定取得」「特別特定取得」といった枠組みは現行制度では実務上使われていません。
ただし、この記事の注意点は今も生きています。今の制度でも、新築住宅や不動産会社が改修して売る「買取再販住宅」と、個人から買う中古住宅などとで、借入限度額などの扱いが分かれます(租税特別措置法41条)。また、中古住宅の「築25年以内(耐火建築物)」などの築年数の要件は、今は「昭和57年1月1日以後に建築されたこと(または耐震基準に適合すること)」に変わっています(同法施行令26条)。
本記事の内容は当時の参考資料としてそのまま残しておりますが、現行の住宅ローン控除を検討される場合は、最新の制度に基づき判断する必要があります。具体的な適用については、当事務所までお問い合わせください。
特定取得とは
「特定取得」とは、住宅の取得等の対価の額に含まれる消費税額等が、8%又は10%の税率により課されるべき消費税額等である場合における住宅の取得等をいいます。
つまり、建物の購入額に消費税が含まれていれば、「特定取得」に該当することになります。
ここで、「住宅の購入なのだから当然に消費税は含まれているだろう」と思われる人もいるかもしれません。
そうであれば、わざわざこのような長い記事を書いて説明する必要もないのですが、「消費税が含まれているかどうか」という部分をキチンと理解していないと、落とし穴にはまってしまいます。
この機会に「特定取得」について正確に理解しておきましょう。
住宅の購入金額は高額であるため、消費税の増税時、納税者の負担軽減策として「特定取得」は施行されました。
「特定取得」に該当すれば、住宅ローンの控除額が大幅に増加します。
住宅の購入の際には、この「特定取得」に該当するかどうかの見極めが重要。
国税庁の「間違いやすい事例」であげられている項目でもあります。
「特定取得」の具体的な要件は下記のとおり。
【特定取得の要件】
- H26.4月~R3.12月までの間に居住
- 8%または10%の消費税が課されている
ここで、一番気を付けなければならないポイントは、「住宅の購入先がだれか」ということ。
住宅を新たに建築したり、不動産会社から購入する場合には問題ありません。
問題となるのは、中古の戸建てやマンションを購入するケース。この場合に多いのが、住宅の売主が「個人」であること。
売主が「個人」の場合には、その住宅の売買には消費税が課税されていません。
消費税が課されていないということになれば、上記の「特定取得の要件」を満たさないことになり、その住宅の購入については「特定取得」に該当しません。
そのため、「中古住宅の購入」を検討している場合には、登記簿謄本等で、その住宅の所有者がだれになっているかを事前に確認する必要があります。
住宅ローン控除の要件
住宅の購入が「特定取得」に該当しただけでは、住宅ローン控除を受けることはできません。
「住宅ローン控除の要件」についても、しっかり確認しておきましょう。
※住宅ローン控除の要件は、基本的には、新築も中古も似通ったものになります。「要件や必要書類については、知っているよ」という方は、第4章の『【判例】特定取得の判定で間違えやすいケース』まで読み飛ばしていただいて問題ありません。
購入する建物の要件
中古建物を購入した場合の「住宅ローン控除の要件」としては、以下の4つの要件に大別されます。
【建物の4要件】
- 『使用要件』・・・その家屋が建築後使用されたことのあるものであること
- 『床面積基準』・・・一棟の家屋で床面積が50㎡以上
- 『用途基準』・・・その家屋の床面積の2分の1以上に相当する部分が、専らその人の居住の用に供されるものであること
- 『家屋要件』・・・築25年以内のコンクリート造りの建物といったように、建物が古すぎないこと
基本的には、新築の住宅と同様の要件になりますが、古すぎる建物の場合には、住宅ローン控除を受けることができないので、注意しましょう。
控除額の計算
住宅ローン控除額の計算は、下記の計算式により計算されます。
住宅借入金等の年末残高の合計額 × 控除率
実務上は、下記の計算表にあてはめて、住宅ローンの控除額を計算します。
令和元年8月取得であれば、控除期間が10年。年間の控除額の上限は、40万円となります。
「特定取得」に該当しない場合には、上限が半分の20万円となり、10年間で最大200万円もの差に。
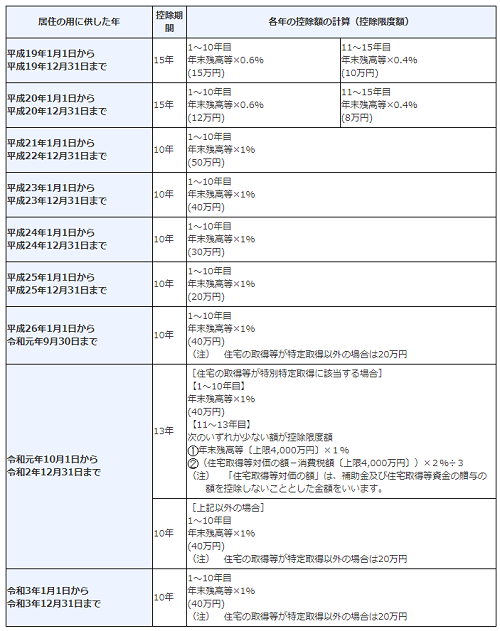
出典:国税庁ホームページ
必要書類について
中古住宅の場合の「必要書類」についても確認しておきましょう。
住宅ローン控除は、必要な書類が多いので、直前になって慌てないよう、余裕をもって収集しておきたいところです。
(1)借入金の年末残高証明書
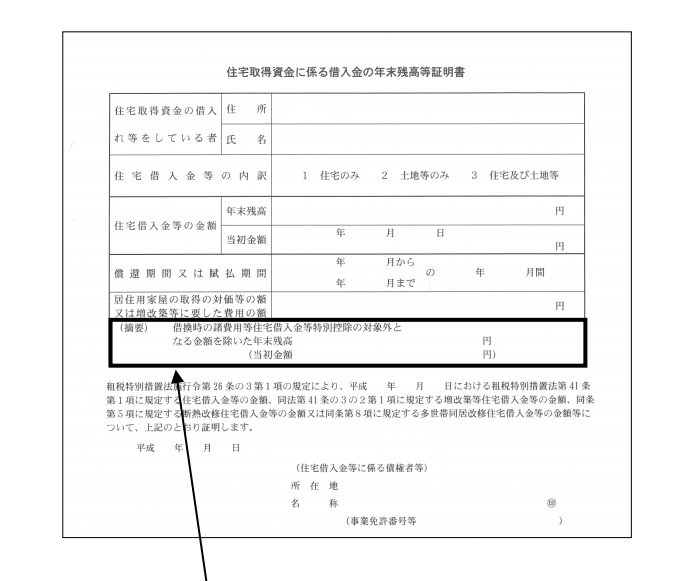
・『原本』を提出する必要があります
年末に、借入先の金融機関より送られてきます。
間違って捨てないようにしましょう。紛失したら再発行の必要があります。
(2)住宅借入金等特別控除額の計算明細書
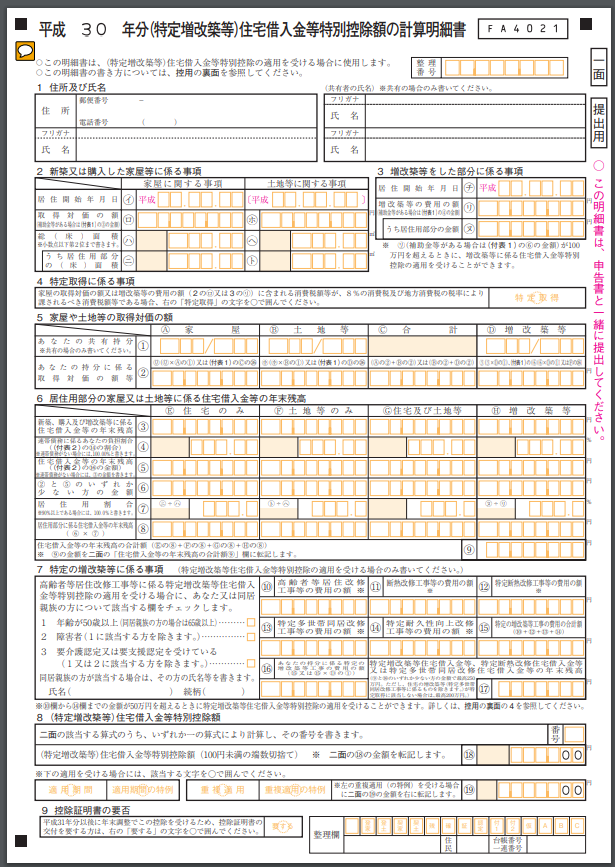
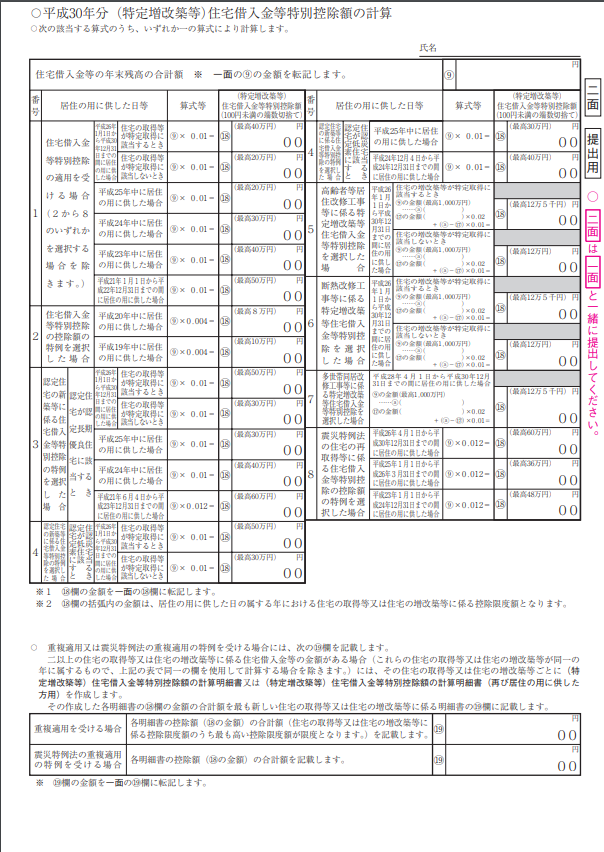
出典:国税庁ホームページ
・国税庁のホームページからダウンロードできます。
申告書を書類で提出する納税者のかたは、上記書類を印刷し、ご自身で記入します。
e-taxにより電子申告する場合には、申告書の入力をしていく中で、上記計算書の入力フォームがありますので、画面の指示に従って入力していけば簡単に作成できます。
(3)源泉徴収票(給与所得者のみ)
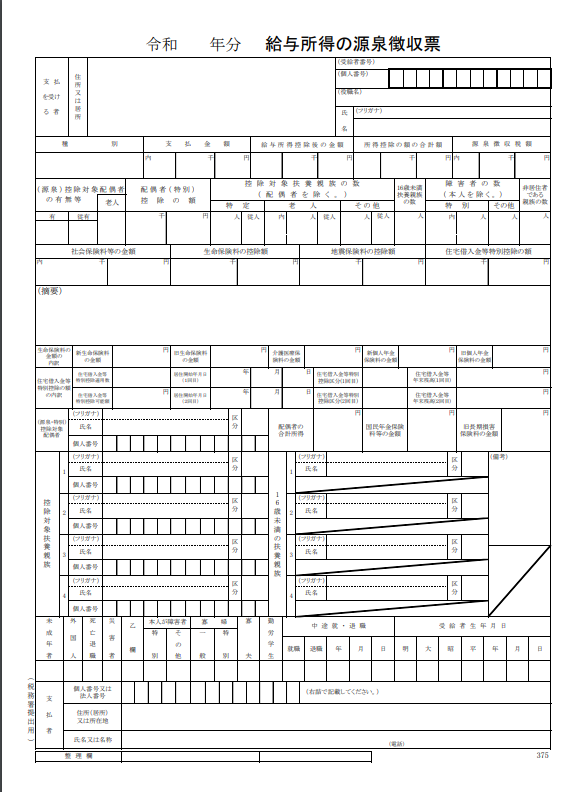
出典:国税庁ホームページ
・『原本』を提出する必要があります。
会社勤めの給与所得者は、源泉徴収票の提出が必要です。
源泉徴収票は何かと必要な機会があるので、提出前に控えとしてコピーを取っておきましょう。
(4)家屋・敷地の登記事項証明書
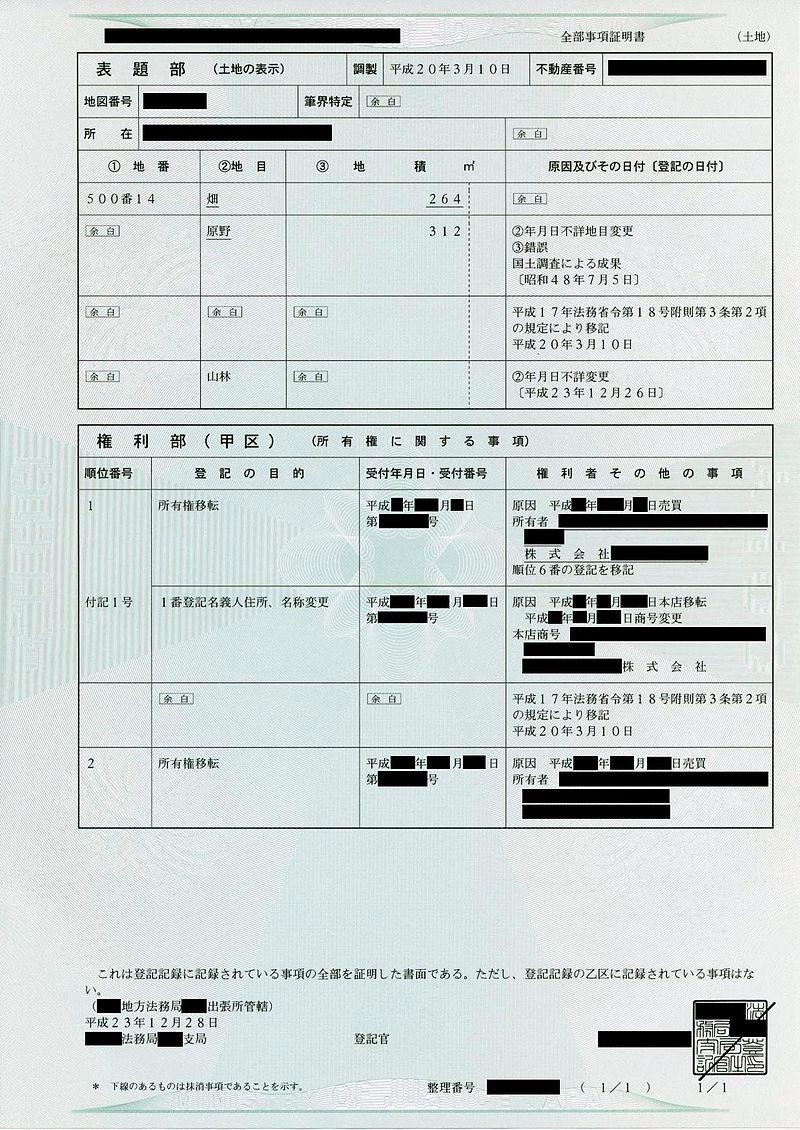
出典:Wikipedia
・『原本』を提出する必要があります。
・いわゆる『登記簿謄本』です。
不動産を登記したあと、通常は司法書士から原本をもらえます。
無い場合は、法務局で取得する必要があります。
登記情報提供サービスなどで、インターネット上で簡易な謄本を取得できますが、現状は提出書類として認められていないので、法務局から直接取得するようにしましょう。
(5)家屋・敷地の購入年月日、対価の額がわかる書類
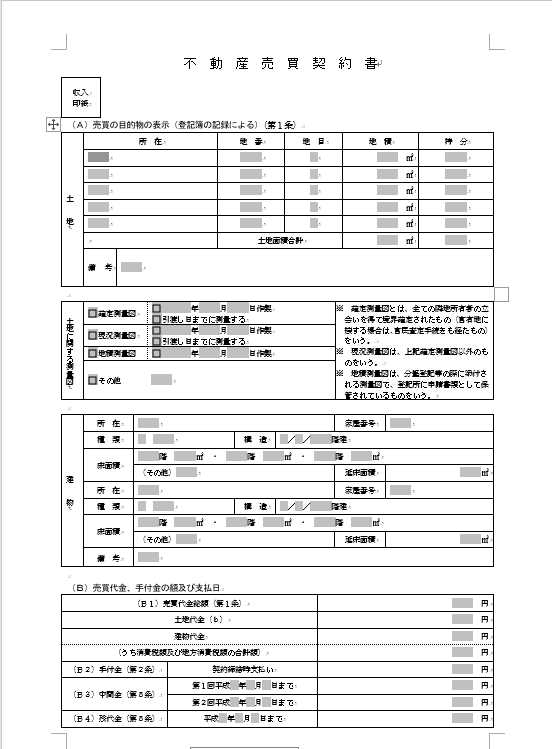
・『コピー』で大丈夫です。
通常は、『不動産の売買契約書』を提出します。
【判例】特定取得の判定で間違えやすいケース
「特定取得の要件」として、住宅の取得等の対価の額に消費税が課されている必要がありました。「取得等の対価の額に消費税が課税されているか否か」が争われた裁決事例がありますので、ご紹介します。
【裁決事例:平成29.10.11】 (内容) (結論) 納税者が主張する「費用の額」は、課税庁の主張のとおり、「増改築」に対応すると考えるのが相当。 「住宅の取得等」の場合に「特定取得」に該当するか否かは、住宅の取得に係る対価の額、すなわち「建物の本体価格」に消費税が課されているかどうかで判断。 以上より、課税庁の主張が採用され、本事例は「特定取得」に該当しないとされました。
仲介会社にかかる仲介手数料に消費税が課されているかどうかで、「特定取得」を主張する納税者の論理は、さすがに飛躍しすぎな感はありますが、審判所による公式な判断が公表されたことには意義があるかと思います。
仲介会社を通して購入しているから、消費税が課されていると勘違いするケースも多いため、かならず登記簿謄本にて「所有者」を確認するようにしましょう。
まとめ
中古物件の購入を考えている場合には、「特定取得」に該当するかどうかの判断がとても重要になります。
「特定取得」に該当するかどうかで、住宅ローン控除額に最大200万円もの差が発生します。
購入する物件の所有者を必ず確認しましょう。
よくある質問
Q1. 平成26年〜令和3年に入居して、いま控除を受けています。特定取得かどうかは、どこで分かりますか?
A. 売買契約書や請負契約書で、建物の代金に消費税がかかっているかを確かめます。売主が個人の中古住宅は、消費税がかからないので特定取得になりません。
Q2. 仲介手数料に消費税がかかっていれば、特定取得になりますか?
A. なりません。特定取得かどうかは、建物の代金そのものに8%または10%の消費税がかかっているかで判断します(平成29年10月11日裁決)。
Q3. いまの制度で中古住宅を買うときも、売主がだれかで違いはありますか?
A. あります。新築住宅や不動産会社が改修して売る買取再販住宅と、個人から買う中古住宅などとで、借入限度額などの扱いが分かれます。入居する年や住宅の性能でも変わるので、購入前に最新の制度を確かめましょう。
ご相談・お問い合わせ
不動産オーナー専門の税理士事務所です
顧問契約のほか、相続・贈与やセカンドオピニオンなど、単発のご相談も承っています。ご面談はオンラインで、全国に対応しています。