【令和2年改正後】個人から法人への不動産譲渡で消費税の還付は受けられるのか
この記事の結論
個人が持つアパート・マンションを自分の会社に売って、会社で消費税の還付を受けることは、令和2年度の税制改正で原則としてできなくなりました。令和2年10月1日以後に会社が買った居住用賃貸建物(税抜1,000万円以上)の消費税は、仕入税額控除ができないからです(消費税法30条10項)。売る側の個人が課税事業者なら、建物の売却に消費税がかかる点も変わりません。この記事の後半では、2016年当時の解説を経緯として折りたたんで残しています。
こんにちは。大阪府柏原市を拠点に、大阪府内外の不動産オーナーを支援している税理士の平川(@asse_t_ax)です。
不動産オーナーの中には、個人の所得が高くなり、累進課税による高額な所得税に頭を悩ませている方も多いかと思います。
「累進課税」の制度の下では、所得が上がるにつれ、適用される税率も高くなっていきます。
一方、法人税はというと、実効税率がおおむね30%前後で、所得の高い個人より低くなることがあります。
そこで、個人から法人へ所有物件を売却することにより、個人と法人の「税率のズレ」を利用した節税が考えられます。
不動産管理会社を利用した節税についてはこちらの記事をご参考ください
また、不動産にまつわる税金として、「消費税」を無視することはできません。
今回は、所有物件を法人へ売却することにより、「消費税の還付」を受けることができるのか、ということについて、解説していきます。
今の制度:アパート・マンションの消費税は控除できない
令和2年度の税制改正で、「居住用賃貸建物」の購入や建築にかかった消費税は、仕入税額控除ができなくなりました(消費税法30条10項)。控除ができないので、還付も受けられません。
- 居住用賃貸建物とは:住宅として貸さないことが明らかな建物以外の建物で、税抜1,000万円以上のもの(高額特定資産)。アパート・マンションはこれに当たります。
- いつから:令和2年10月1日以後の購入・建築から(令和2年3月31日までに結んだ契約によるものを除く)。
- 店舗や事務所が入った建物:住宅部分とそれ以外の部分を、構造や設備などで合理的に分けていれば、住宅以外の部分の消費税は控除できます(消費税法施行令50条の2)。
- あとで住宅以外に使ったら:取得から3年目の課税期間の末日までに、店舗や事務所として貸したり、建物を売ったりした場合は、その割合に応じて控除できる額を後から加える調整があります(消費税法35条の2)。
店舗や事務所を含む建物の購入・建築で、控除できる額を試算したい方は、当事務所までご相談ください。
なぜできなくなったのか(改正の経緯)
アパートやマンションの家賃は消費税がかからない売上(非課税売上)なので、本来は建物の消費税はほとんど控除できません。かつては、建物が完成する期に金地金の売買などで消費税のかかる売上をつくり、課税売上割合を高くして還付を受ける方法が広く行われていました。
- 平成22年度改正:自ら課税事業者を選んだ事業者などが100万円以上の固定資産(調整対象固定資産)を買った場合、3年間は免税事業者・簡易課税に戻れなくなった。
- 平成28年度改正:税抜1,000万円以上の資産(高額特定資産)を買った場合も、3年間は免税事業者・簡易課税に戻れなくなった(消費税法12条の4)。3年間の課税売上割合の変動による調整を避けるため、還付の後も金の売買を続ける必要が出てきた。
- 令和2年度改正:こうした手法を封じるため、居住用賃貸建物の消費税は、控除そのものを認めない形になった。
2016年当時の解説(個人から法人への譲渡と還付)を読む
消費税の還付を受けることはできるのか
個人から法人へ不動産を譲渡することにより、消費税還付を受けることができるのか。
先に結論からお伝えしますと、可能になります。
しかし、「平成28年税制改正」により、消費税の還付を全額受けることは、非常に困難となりました。
具体例で確認してみましょう。
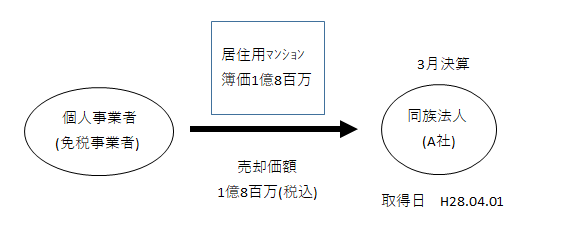
※今回は譲渡・取得にかかる諸費用などは考慮していません。 ※A社の売上は居住用マンションの家賃収入を100%とします
前提として、法人が消費税の還付を受けるためには、売買日の属する事業年度の前事業年度までに「消費税課税事業者選択届出書」を提出することなどにより「消費税の課税事業者」となっておくことが必要になります。
法人への譲渡では、個人で譲渡所得を発生させないよう「売却時の簿価」で売却金額を設定します。
法人側では、建物の取得価額が1億8百万円であり、その内の消費税8百万円について、還付を受けることができそうですが、消費税の計算の仕組み上、このままでは還付をうけることができません。
消費税の計算は、「支払った消費税」のうち、「課税売上に係る消費税」に直接対応するものしか控除できないという大原則があります。
例外として、「支払った消費税を課税売上割合で按分する方法(一括比例配分方式)」が認められており、消費税還付を受ける場合は、この方法を利用します。
【課税売上割合】
全体の売上のうち、消費税が課税されている売上の割合
上記の事例では、居住用マンションを売買していますので、当物件から発生する売上は、「入居者からの家賃収入」となります。
入居者からの家賃収入には、消費税が課税されておらず、A社の収入は「非課税売上」のみとなり、マンション購入に係る消費税のうち、課税売上に対応するものがないため、このままでは、消費税の還付を受けることができません。
そこで、 消費税還付を受けるには、課税売上をA社で意図的に発生させてあげる必要があります。
具体的な課税売上の発生方法については、下記の記事で解説しています。
しかし、上記の方法により、消費税の還付を受けた後も、気を付けなければならないことがあります。
それが、「28年税制改正」になります。
以下で、改正の内容を見ていきましょう。
高額な不動産を購入(建設)した場合の消費税の特例
消費税の還付をめぐる制度改正については、税務署と納税者とのいたちごっこが長年にわたり続いているのですが、H28の税制改正により、消費税還付にさらに網が張られることとなりました。
その改正の内容は下記の通りです。
事業者が「事業者免税点制度」及び「簡易課税制度」の適用を受けない課税期間中に「高額特定資産(※)の仕入れ等」を行った場合には、「当該高額特定資産の仕入れ等の日の属する課税期間の翌課税期間」から、「当該高額特定資産の仕入れ等の日の属する課税期間の初日以後3年を経過する日の属する課税期間」までの各課税期間においては、事業者免税点制度及び簡易課税制度を適用しないこととされました。※ 「高額特定資産」とは、一の取引の単位につき、課税仕入れに係る支払対価の額(税抜)が 1,000 万円以上の棚卸資産または調整対象固定資産をいいます。
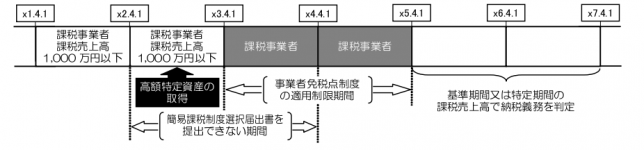
上記の改正により、平成28年4月1日以後、1000万円以上の不動産を購入・建設した場合、「取得事業年度開始の日から3年を経過する日の属する事業年度」までは免税事業者になれず、簡易課税制度の選択もできないこととなりました。
28年改正前であっても、法人が自ら消費税の課税事業者を選択していた場合(課税事業者の選択届出書を提出している場合)には、その後2年間は簡易課税や免税事業者に戻れないという規定がありました。
しかし、今回の改正では、法人が自らの意思で消費税の課税事業者を選択していない場合、つまり、2期前の課税売上が1000万円を超えて、「自然と課税事業者になったケース」でも、高額な資産を取得して、消費税の還付を受けたんなら制限かけますね。
ということになります。
とはいえ、先にもいいましたが、消費税の還付については、以前よりもハードルがあがったのは事実にしろ、当局と納税者のいたちごっこという状況には変わりはなく、消費税還付後も力技で課税売上をあげる方法などにより、消費税の還付が完全に封じ込められたわけではありません。
まとめ
平成28年の税制改正により、消費税の還付は、いっそう複雑になり、納税者が行わなければならない手続きも増えています。
また、消費税の還付を受けるためには、事前のスケジュールや段取りが非常に重要になりますので、不動産購入・建築の前に必ず消費税の還付に詳しい税理士や不動産会社などへ相談するようにしましょう。
弊所は、消費税の還付実績(総額2億円以上の還付実績)やノウハウが豊富にありますので、検討中のかたは一度弊所までご相談ください。
よくある質問
Q1. 自分の会社にアパートを売れば、会社で消費税の還付を受けられますか?
A. 令和2年10月1日以後に会社が買った居住用賃貸建物(税抜1,000万円以上)は、仕入税額控除ができないので、原則として還付は受けられません(消費税法30条10項)。
Q2. 売る側の個人に、消費税はかかりますか?
A. 個人が消費税の課税事業者なら、建物の売却代金に消費税がかかります(土地は非課税)。免税事業者でも、建物の売却で課税売上が1,000万円を超えると、2年後に課税事業者になることがあります。
Q3. 店舗や事務所の建物なら、還付を受けられますか?
A. 住宅として貸さない建物は居住用賃貸建物に当たらないので、課税事業者であれば控除の対象になります。課税売上割合やインボイスの有無で控除できる額が変わるので、購入前に試算しましょう。
ご相談・お問い合わせ
不動産オーナー専門の税理士事務所です
顧問契約のほか、相続・贈与やセカンドオピニオンなど、単発のご相談も承っています。ご面談はオンラインで、全国に対応しています。